Texto original Inglês traduzido para Português
Texto original Inglês traduzido para Português
Descrição
Resumindo
Sou um pai divorciado da Hungria e o orgulhoso pai de um menino. Trabalho na área do desenvolvimento de software há 17 anos e nunca quis pedir ajuda a ninguém para fazer face a despesas inesperadas. Pedir ajuda assusta-me mais do que um empréstimo bancário. Por isso, durante anos, sempre que a vida me trazia uma despesa que eu não conseguia cobrir, contraía um empréstimo: após um acidente de carro, para cobrir anos de despesas domésticas e médicas, após a nossa separação e após uma dispensa em 2025. Cada empréstimo ajudou-me a ultrapassar aquele momento, mas tornou cada mês seguinte ainda mais difícil.
Agora, esse caminho chegou ao fim. Um empréstimo atrás do outro deixou-me numa armadilha de dívidas e já não vejo outra saída senão pedir ajuda agora, depois de tudo ter acontecido. Se as doações cobrirem parte da dívida, poderá ser possível refinanciar o restante junto de um banco. O meu último emprego terminou em outubro de 2026, principalmente devido às minhas dificuldades com o inglês falado. Existem empregos que posso exercer em húngaro e vou aceitar um, porque preciso de trabalhar e um banco vai querer ver um contrato a termo certo. Mas não pagam o suficiente para me tirar desta situação sozinho e não posso contrair outro empréstimo.
O que estou a pedir agora
Cerca de 15 800 €, em três etapas.
A primeira fase, cerca de 3 900 €, serviria para liquidar na totalidade um empréstimo mais antigo, o que me deixaria com mais dinheiro na conta no final de cada mês. Um banco também tem isso em conta. Farei isto assim que tiver dinheiro suficiente.
A segunda fase, cerca de 5 950 €, serviria para liquidar a primeira metade do meu empréstimo com vencimento em abril de 2026. Disseram-me que um banco tem em conta o montante total que devo, e não o número de empréstimos que tenho, pelo que isto também ajuda.
A etapa 3, de cerca de 5 950 €, serviria para liquidar o restante desse empréstimo. Esse é o empréstimo que impede o refinanciamento do que ainda resta.
Em conjunto, reduziriam as minhas prestações mensais em cerca de 116 000 HUF, passando de cerca de 327 000 HUF para cerca de 212 000 HUF. Após cada etapa, publicarei aqui a confirmação do banco. Se o montante recebido for inferior ao necessário para uma etapa, esse montante será, mesmo assim, destinado a esse empréstimo como pagamento parcial.
Se entrar mais de 15 800 €, esse montante permanece aqui no 4fund até que o refinanciamento esteja concluído ou fique claro que não irá acontecer, e só então será destinado aos empréstimos restantes. Nenhuma doação é destinada ao empréstimo do carro.
O plano
Este ano, tentei várias vezes refinanciar em melhores condições, mas não consegui. Os consultores de crédito explicaram o que seria necessário: encerrar o meu empréstimo com vencimento em abril de 2026, que os bancos não estão dispostos a refinanciar, ter um contrato de trabalho a tempo inteiro e apresentar ao banco três meses de situação financeira estável, que é o que a maioria dos bancos tem em conta. Um banco poderia então agrupar o que resta num único empréstimo com melhores condições, e eu continuaria a pagá-lo por conta própria. Os três meses só começam a contar a partir do momento em que esse empréstimo for encerrado. O consultor sugeriu um empréstimo privado para este fim, mas não consigo obter um empréstimo privado dessa dimensão junto da família e dos amigos a quem pedi. É por isso que estou a perguntar aqui.
O panorama geral
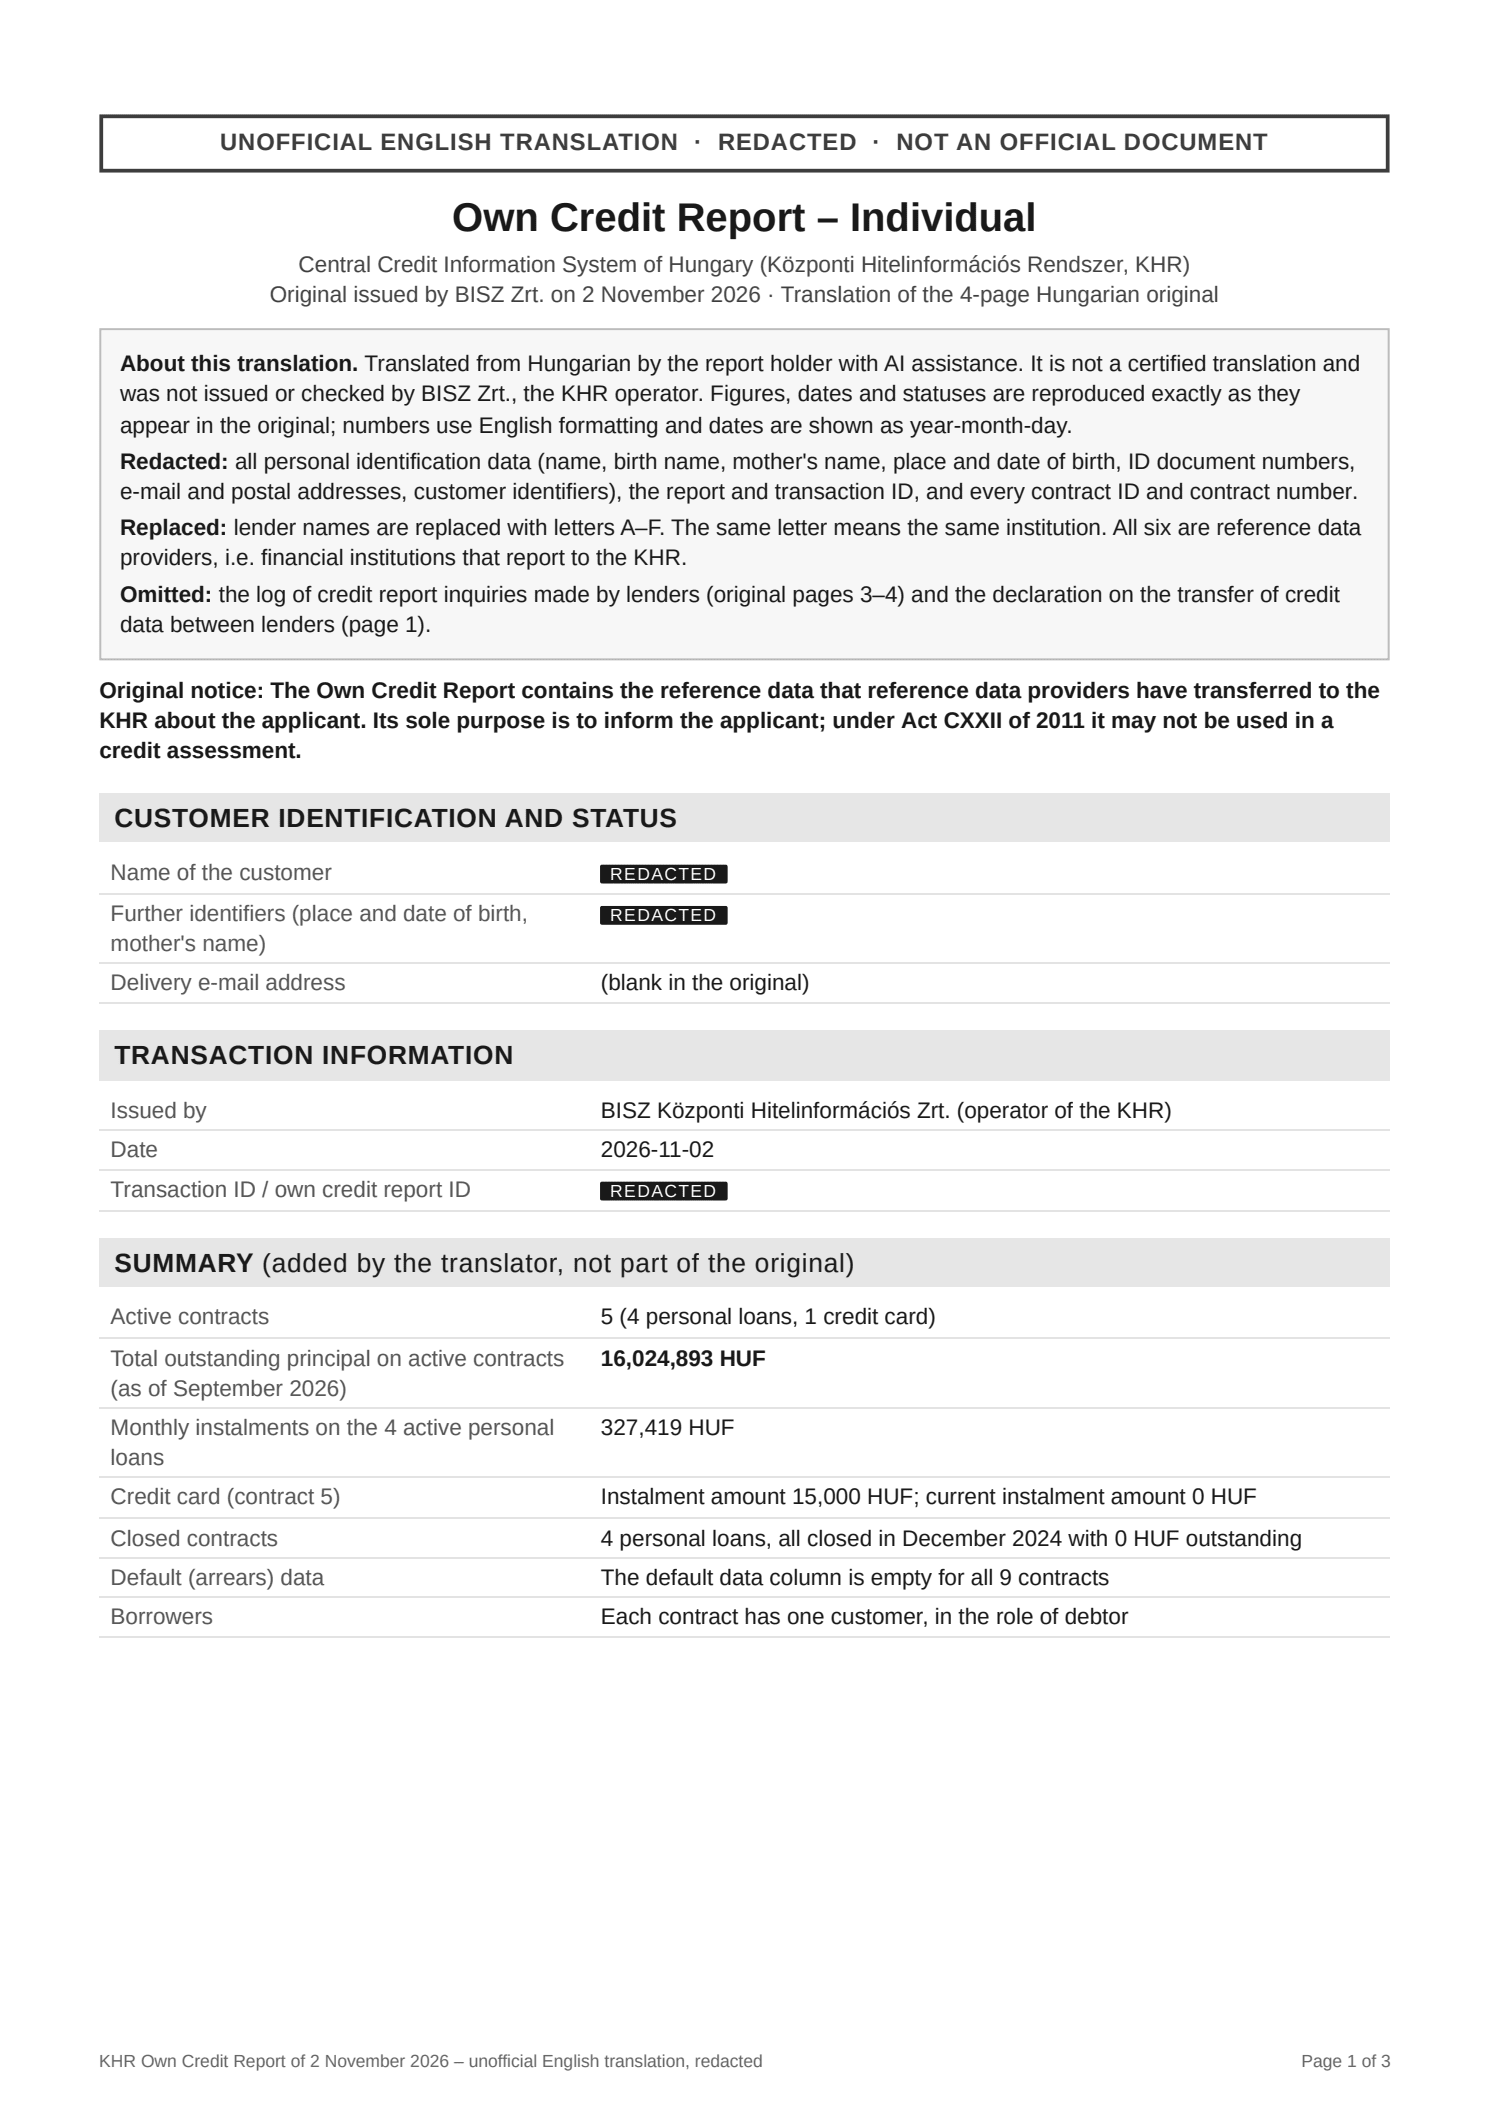
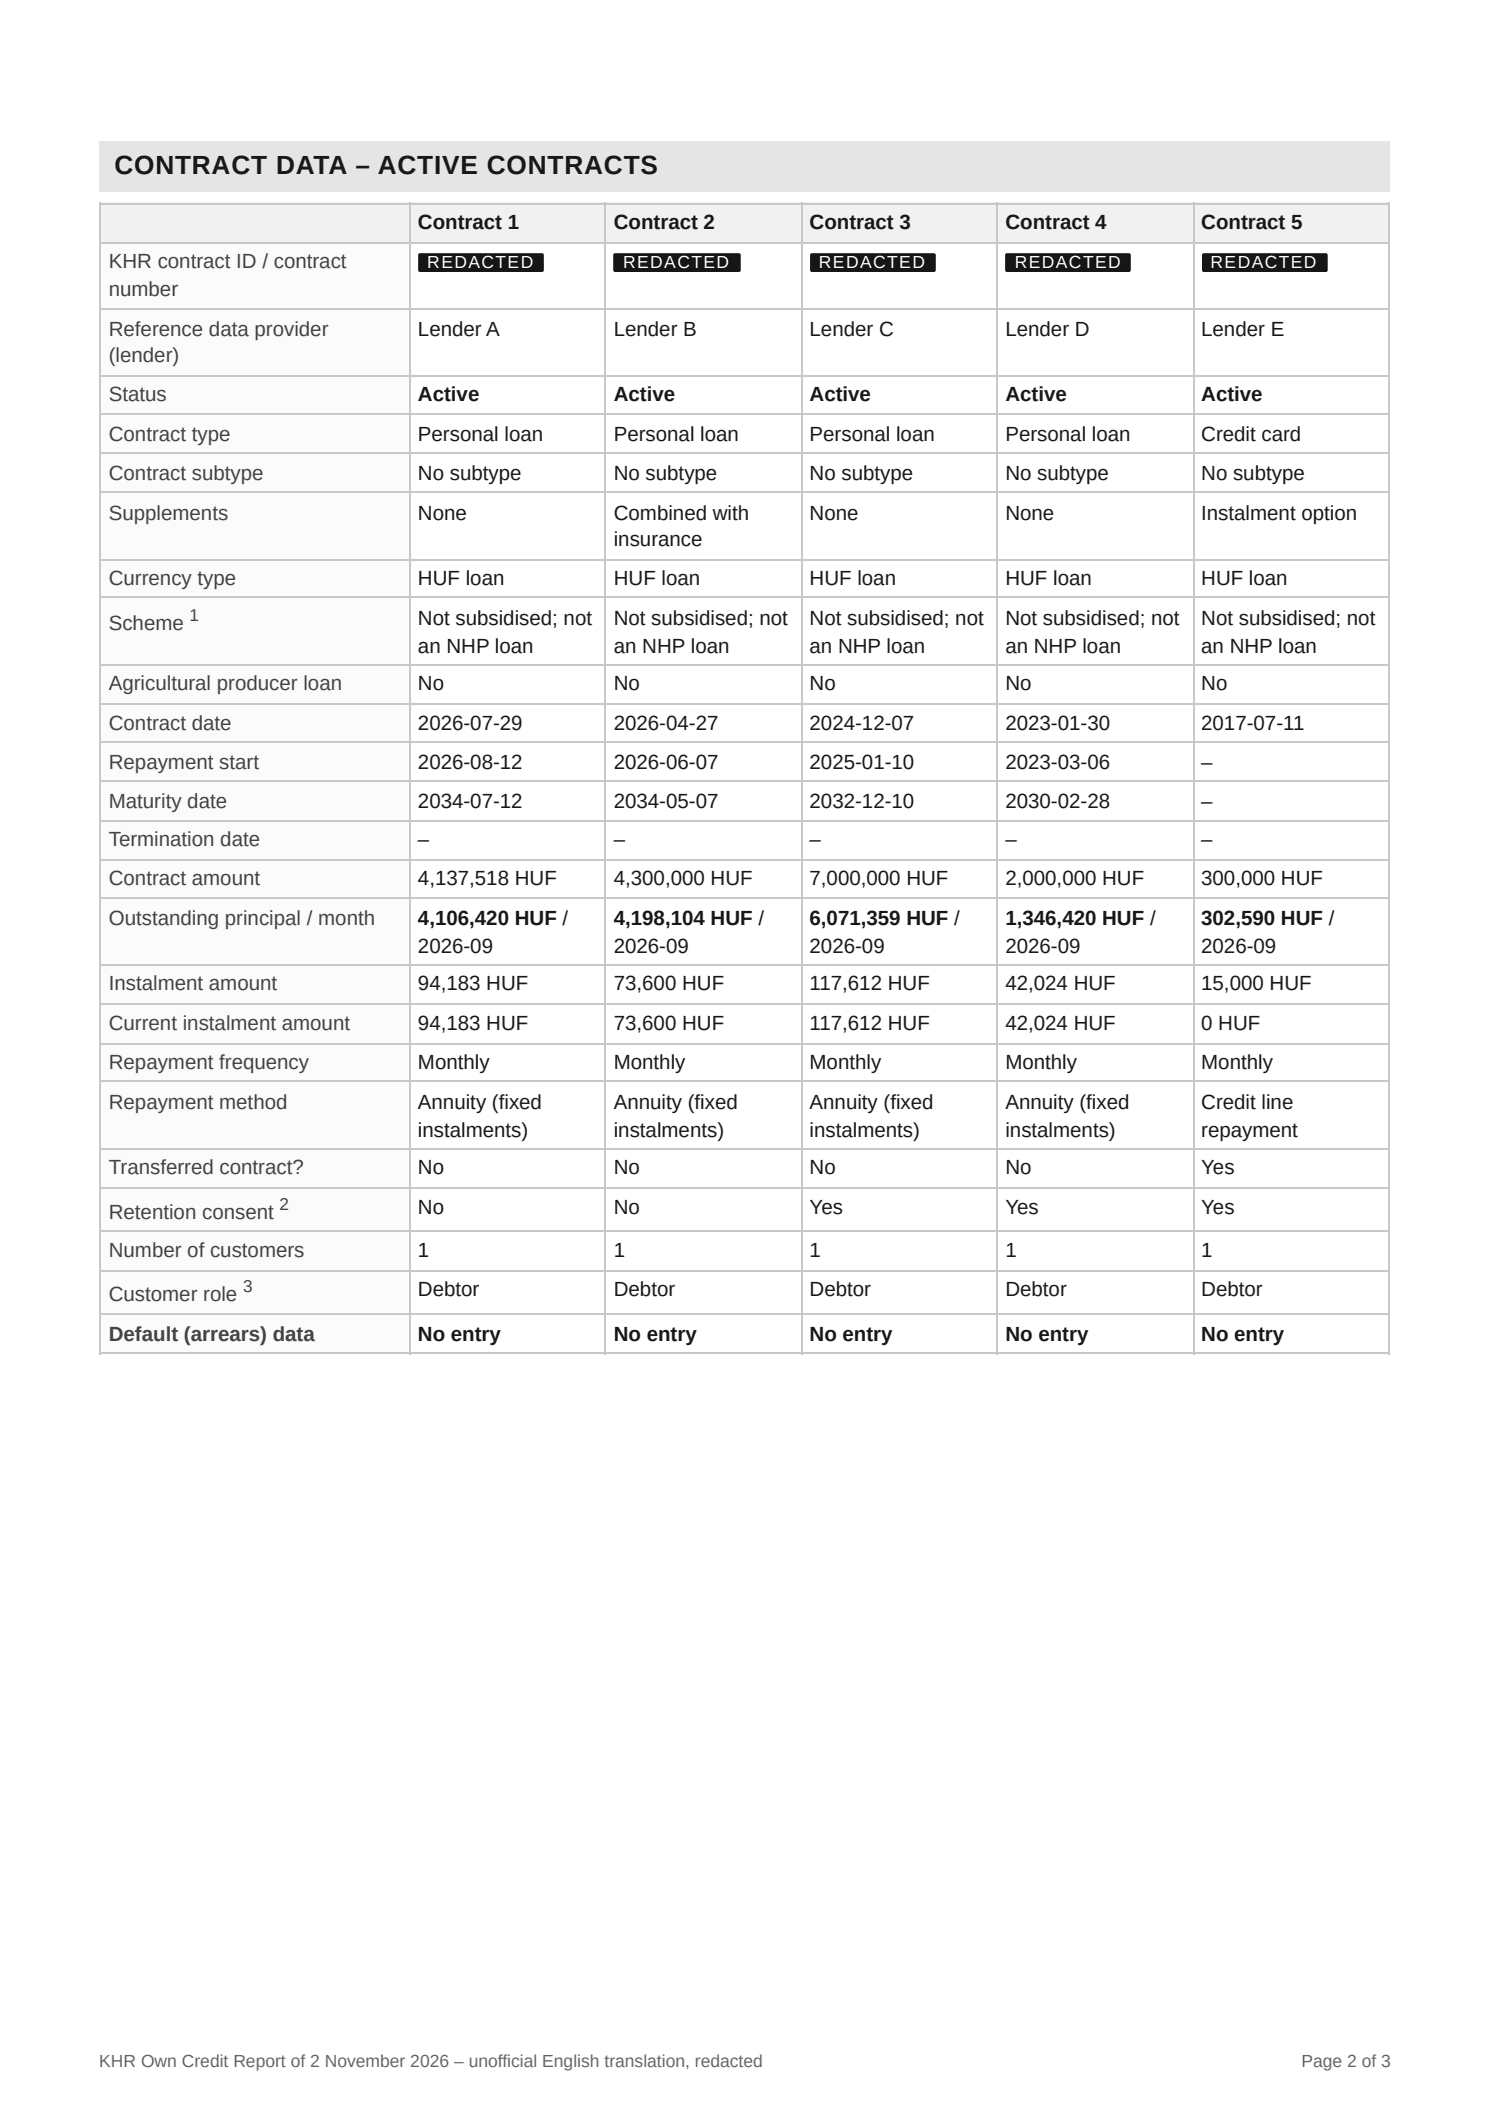
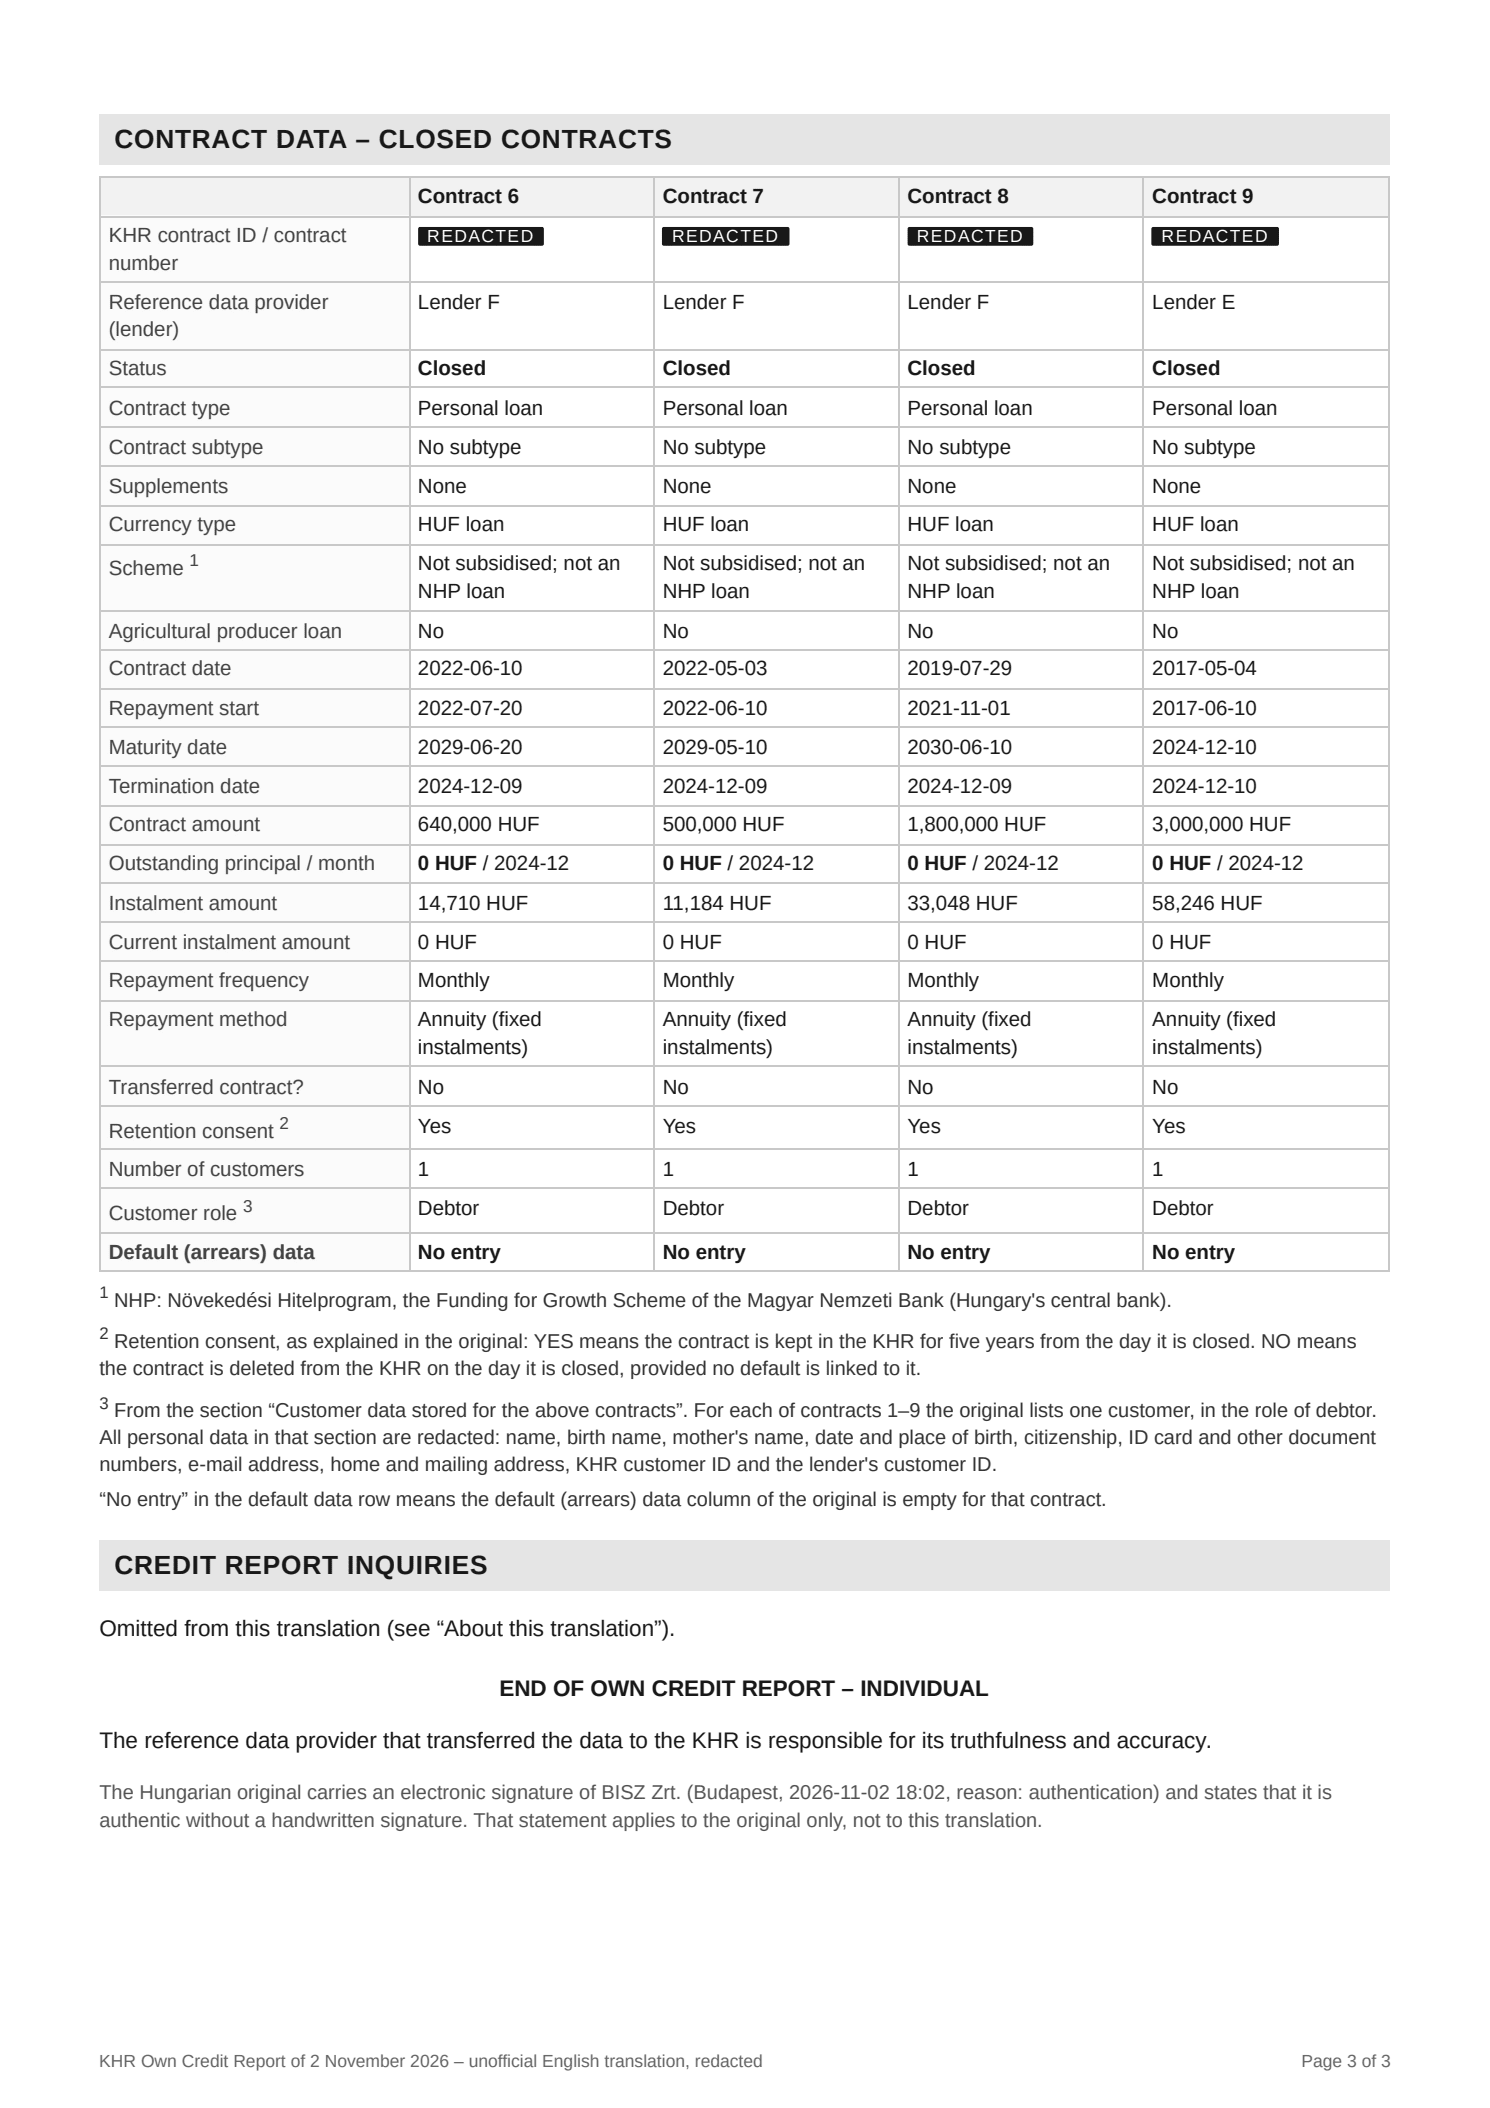
Tenho uma dívida de cerca de 16 000 000 HUF (cerca de 44 000 €) em empréstimos bancários. Estes são os saldos que constam do meu relatório de crédito, a setembro de 2026, com o custo mensal de cada um. O pagamento integral de um empréstimo implica o saldo mais duas prestações mensais.
- Um empréstimo mais antigo: cerca de 1 350 000 HUF, cerca de 42 000 HUF por mês. Quitar este empréstimo custa cerca de 1 430 000 HUF (cerca de 3 900 €)
- O empréstimo de abril de 2026: cerca de 4 200 000 HUF, cerca de 74 000 HUF por mês. O seu pagamento total custa cerca de 4 350 000 HUF (cerca de 11 900 €)
- O empréstimo que agrupou os meus empréstimos anteriores: cerca de 6 100 000 HUF, cerca de 118 000 HUF por mês. A ser refinanciado
- Um cartão de crédito: cerca de 300 000 HUF, sem qualquer prestação a pagar neste momento. A ser refinanciado
- O empréstimo para o carro: cerca de 4 100 000 HUF, cerca de 94 000 HUF por mês. Precisava do carro para o trabalho e não estou a pedir ajuda para este
Os montantes em euros neste texto utilizam a taxa do Banco Central da Hungria de 3 de novembro de 2026.
O meu filho e eu
As fotos mostram o meu filho e eu juntos. Ele é a minha maior motivação, a minha maior fonte de alegria e a razão pela qual continuo a lutar, mesmo quando as coisas parecem insuportáveis.
O que mais me preocupa não é ter de viver com menos. É a ideia de que o dinheiro possa limitar a segurança e as oportunidades que posso proporcionar ao meu filho. Quero passar tempo com ele sem estar constantemente a calcular o que posso pagar e estar presente nos momentos que importam. As crianças não deviam ter de carregar o fardo das preocupações financeiras dos pais.
Porque é que não consigo sair desta situação sozinha
Trabalho na área do desenvolvimento de software há 17 anos e sempre ganhei a vida com o meu próprio trabalho. Mas o que consigo ganhar no mercado húngaro não é suficiente para saldar uma dívida desta dimensão num prazo razoável. No final do meu último emprego, os meus pagamentos mensais consumiam cerca de 40% do meu salário líquido sem contar com o empréstimo do carro, e mais de metade com ele, pelo que não consegui poupar os fundos de que precisaria para refinanciar em melhores condições.
Escrevo bem em inglês, mas falar fluentemente sempre foi difícil para mim. Os anúncios de emprego que prometem bons salários exigem, quase todos, fluência oral em inglês, pelo que as vagas que me restam pagam menos. Continuo a trabalhar nisso.
Como surgiu a dívida
Tudo começou com um acidente de carro em 2016. O carro ficou totalmente destruído e nenhum seguro cobria os danos. Passei quatro meses no hospital, seguidos de mais seis meses a recuperar em casa, a receber subsídio de doença. Depois, contratei o meu primeiro empréstimo para substituir o carro e livrar-me dos destroços.
A mãe do meu filho e eu vivemos juntos durante cerca de seis anos. Tornarmo-nos pais não foi fácil para nós, e os exames médicos e tratamentos representaram uma despesa constante ao longo desses anos. Paguei o que pude com o meu salário e contraí empréstimos, todos em meu nome, para as despesas domésticas e para as despesas mais avultadas.
Separámo-nos em 2024 e o nosso filho nasceu no ano seguinte. Graças a Deus, ele nasceu saudável e hoje está bem. Fiquei com todos os empréstimos e deixei os bens da casa para a mãe do meu filho. Não quero culpar ninguém. Aprendemos a cooperar respeitosamente como pais partilhados, e o bem-estar do nosso filho vem sempre em primeiro lugar.
O que aconteceu depois de nos separarmos
Em dezembro de 2024, agrupei a maioria dos meus empréstimos mais antigos num único empréstimo de montante superior. Em junho de 2025, após 17 anos na mesma empresa, perdi o meu emprego devido a uma onda de despedimentos. Fiquei desempregado durante cerca de seis meses e fiquei em atraso nos pagamentos, tendo a minha família ajudado a colocar as contas em dia. Em dezembro de 2025, comecei um novo emprego, com um salário cerca de 25% inferior ao anterior. Esse emprego chegou ao fim em outubro de 2026, principalmente devido às minhas dificuldades com o inglês falado. Estou agora à procura de um novo emprego.
Em abril de 2026, contraí outro empréstimo para liquidar um empréstimo anterior, pagar despesas judiciais e liquidar pensões de alimentos em atraso para o meu filho. Em julho de 2026, contraí um empréstimo para comprar um carro de que precisava para o trabalho. Não estou a pedir ajuda a ninguém relativamente a este último.
Para manter tudo transparente
As imagens anexadas no final deste documento são uma tradução para inglês, com partes ocultadas, do meu relatório de crédito, com os dados de identificação pessoal removidos. Mostram todos os meus saldos pendentes, incluindo o empréstimo para o carro. Fui eu próprio que fiz a tradução com a ajuda de IA, pelo que não se trata de um documento oficial. O original provém do KHR, o sistema central de informação de crédito da Hungria, e foi emitido pela BISZ Zrt.
As doações são depositadas numa conta bancária separada, utilizada exclusivamente para esta campanha de angariação de fundos. Após cada pagamento da dívida, publicarei aqui uma atualização com um comprovativo bancário com os dados ocultados.
Uma nota sobre a página de pagamento: a 4fund solicita uma contribuição voluntária para cobrir os seus próprios custos, definida por predefinição em 20% do valor da sua doação. Trata-se de um montante separado da sua doação, e pode ajustar o cursor para 0%.
Não estou a pedir a ninguém que me apoie para o resto da vida. Quero trabalhar, aperfeiçoar as minhas competências e sustentar o meu filho através dos meus próprios esforços.
Cada doação, por mais pequena que seja, aproxima-me de um novo começo. Se não puder doar, partilhar esta página também ajuda.
Obrigada por ler e por qualquer gesto de bondade que decida oferecer.
Com sincera gratidão,
Um pai da Hungria