Texte original Anglais traduit en Français
Texte original Anglais traduit en Français
Description
En bref
Je suis un père divorcé originaire de Hongrie et l'heureux papa d'un petit garçon. Je travaille dans le développement de logiciels depuis 17 ans, et je n'ai jamais voulu demander de l'aide à qui que ce soit pour faire face à des dépenses imprévues. Demander de l'aide me fait plus peur qu'un prêt bancaire. Ainsi, pendant des années, chaque fois que la vie m’imposait une dépense que je ne pouvais pas couvrir, j’ai contracté un prêt : après un accident de voiture, pour faire face à des années de dépenses ménagères et médicales, après notre séparation, puis après un licenciement en 2025. Chaque prêt m’a permis de surmonter ce moment difficile, mais a rendu chaque mois qui a suivi encore plus pénible.
Aujourd’hui, cette voie est sans issue. Les prêts qui se sont succédé m’ont plongé dans un cercle vicieux de l’endettement, et je ne vois plus d’autre issue que de demander de l’aide maintenant, après coup. Si les dons permettent de rembourser une partie de la dette, il pourrait devenir possible de refinancer le reste auprès d’une banque. Mon dernier emploi a pris fin en octobre 2026, principalement en raison de mes difficultés avec l’anglais parlé. Il existe des emplois que je peux exercer en hongrois, et j’en accepterai un, car j’ai besoin de travailler et une banque exigera un contrat à durée indéterminée. Mais ces emplois ne sont pas suffisamment rémunérés pour me permettre de m’en sortir par mes propres moyens, et je ne peux pas contracter un autre prêt.
Ce que je demande aujourd’hui
Environ 15 800 €, en trois versements.
La première tranche, d’environ 3 900 €, permettrait de rembourser intégralement un ancien prêt, ce qui me laisserait un solde plus important sur mon compte à la fin de chaque mois. Une banque tient compte de cela également. Je le ferai dès que j’aurai reçu suffisamment d’argent.
La deuxième étape, d’environ 5 950 €, permettrait de rembourser la première moitié de mon prêt arrivant à échéance en avril 2026. On m’a dit qu’une banque tient compte du montant total de ma dette, et non du nombre de prêts que j’ai contractés, ce qui est donc également un atout.
La troisième étape, d’environ 5 950 €, permettrait de rembourser le solde de ce prêt. C’est ce prêt qui fait obstacle au refinancement du montant restant.
Au total, ces deux étapes réduiraient mes mensualités d’environ 116 000 HUF, les faisant passer d’environ 327 000 HUF à environ 212 000 HUF. Après chaque étape, je publierai ici la confirmation de la banque. Si le montant reçu est inférieur à celui requis pour une étape, il sera tout de même affecté à ce prêt à titre de paiement partiel.
Si le montant reçu dépasse 15 800 €, il restera sur 4fund jusqu’à ce que le refinancement soit effectué ou qu’il soit clair qu’il n’aura pas lieu, puis sera affecté aux prêts restants. Aucun don ne sera affecté au prêt automobile.
Le plan
J’ai tenté à plusieurs reprises cette année de refinancer mon prêt à de meilleures conditions, mais sans succès. Des conseillers en crédit m’ont expliqué ce qu’il faudrait pour y parvenir : résilier mon prêt arrivant à échéance en avril 2026, que les banques ne sont pas disposées à refinancer, disposer d’un contrat de travail à durée indéterminée et présenter à une banque trois mois de situation financière stable, ce qui est le critère principal pris en compte par la plupart des banques. Une banque pourrait alors regrouper le solde restant en un seul prêt à de meilleures conditions, et je continuerais à le rembourser moi-même. La période de trois mois ne commence qu’une fois ce prêt souscrit. Le conseiller m’a suggéré de recourir à un prêt privé pour cela, mais je ne peux pas obtenir un prêt de cette ampleur auprès de ma famille et de mes amis à qui j’ai demandé. C’est pourquoi je lance cette demande ici.
Le tableau complet
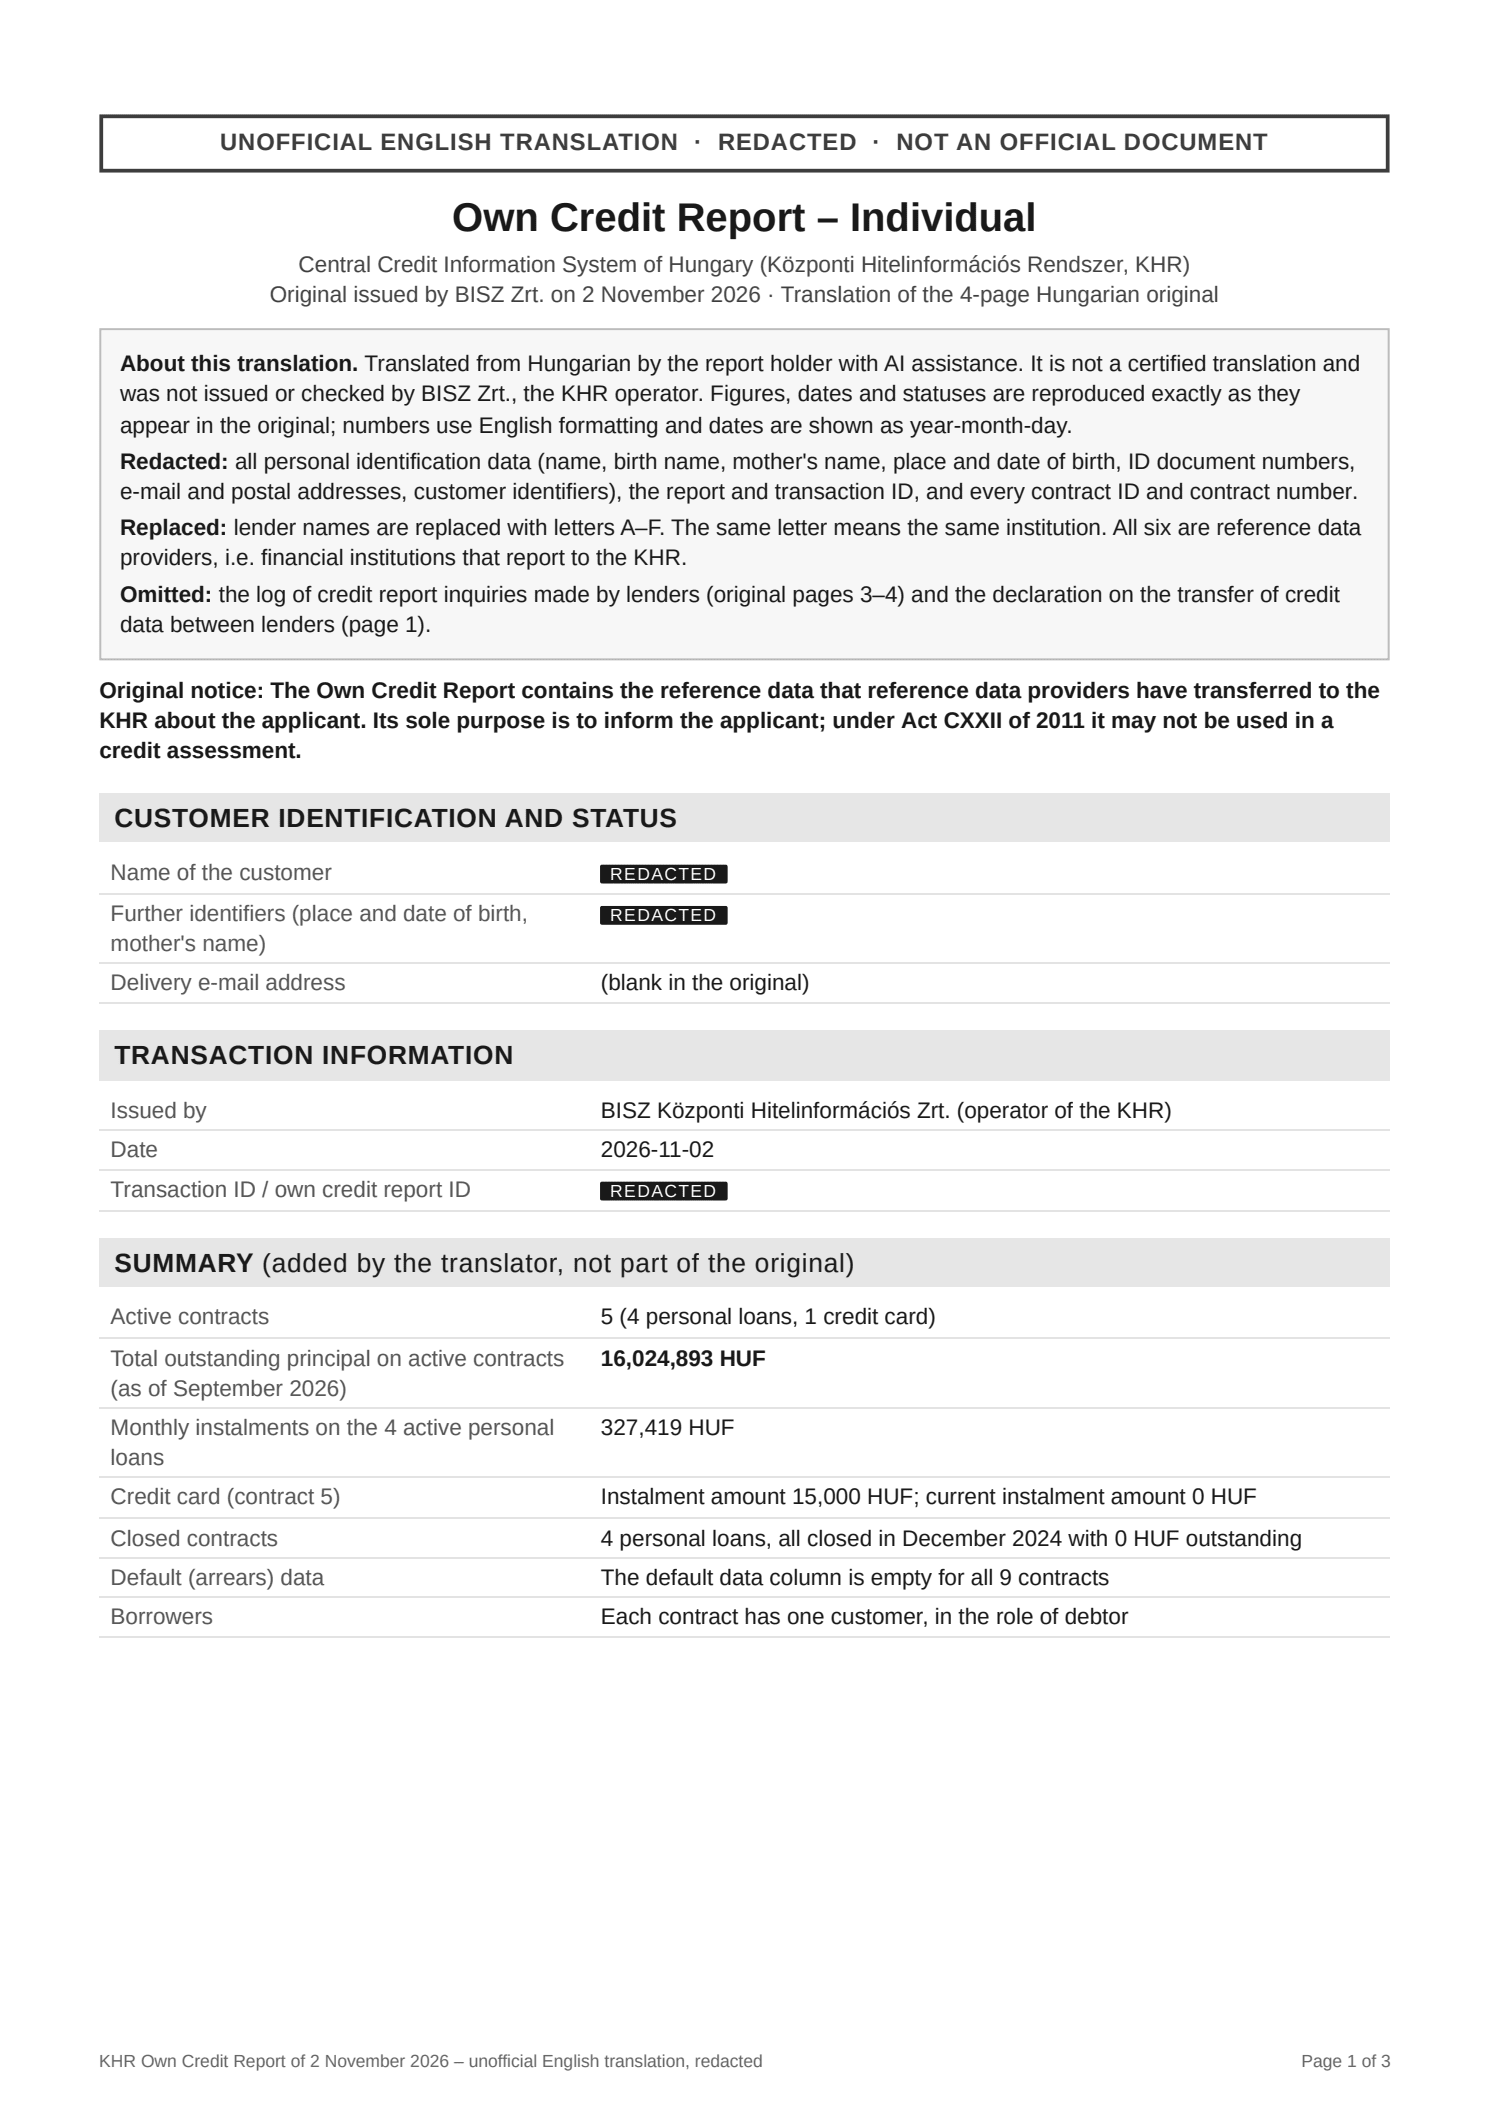
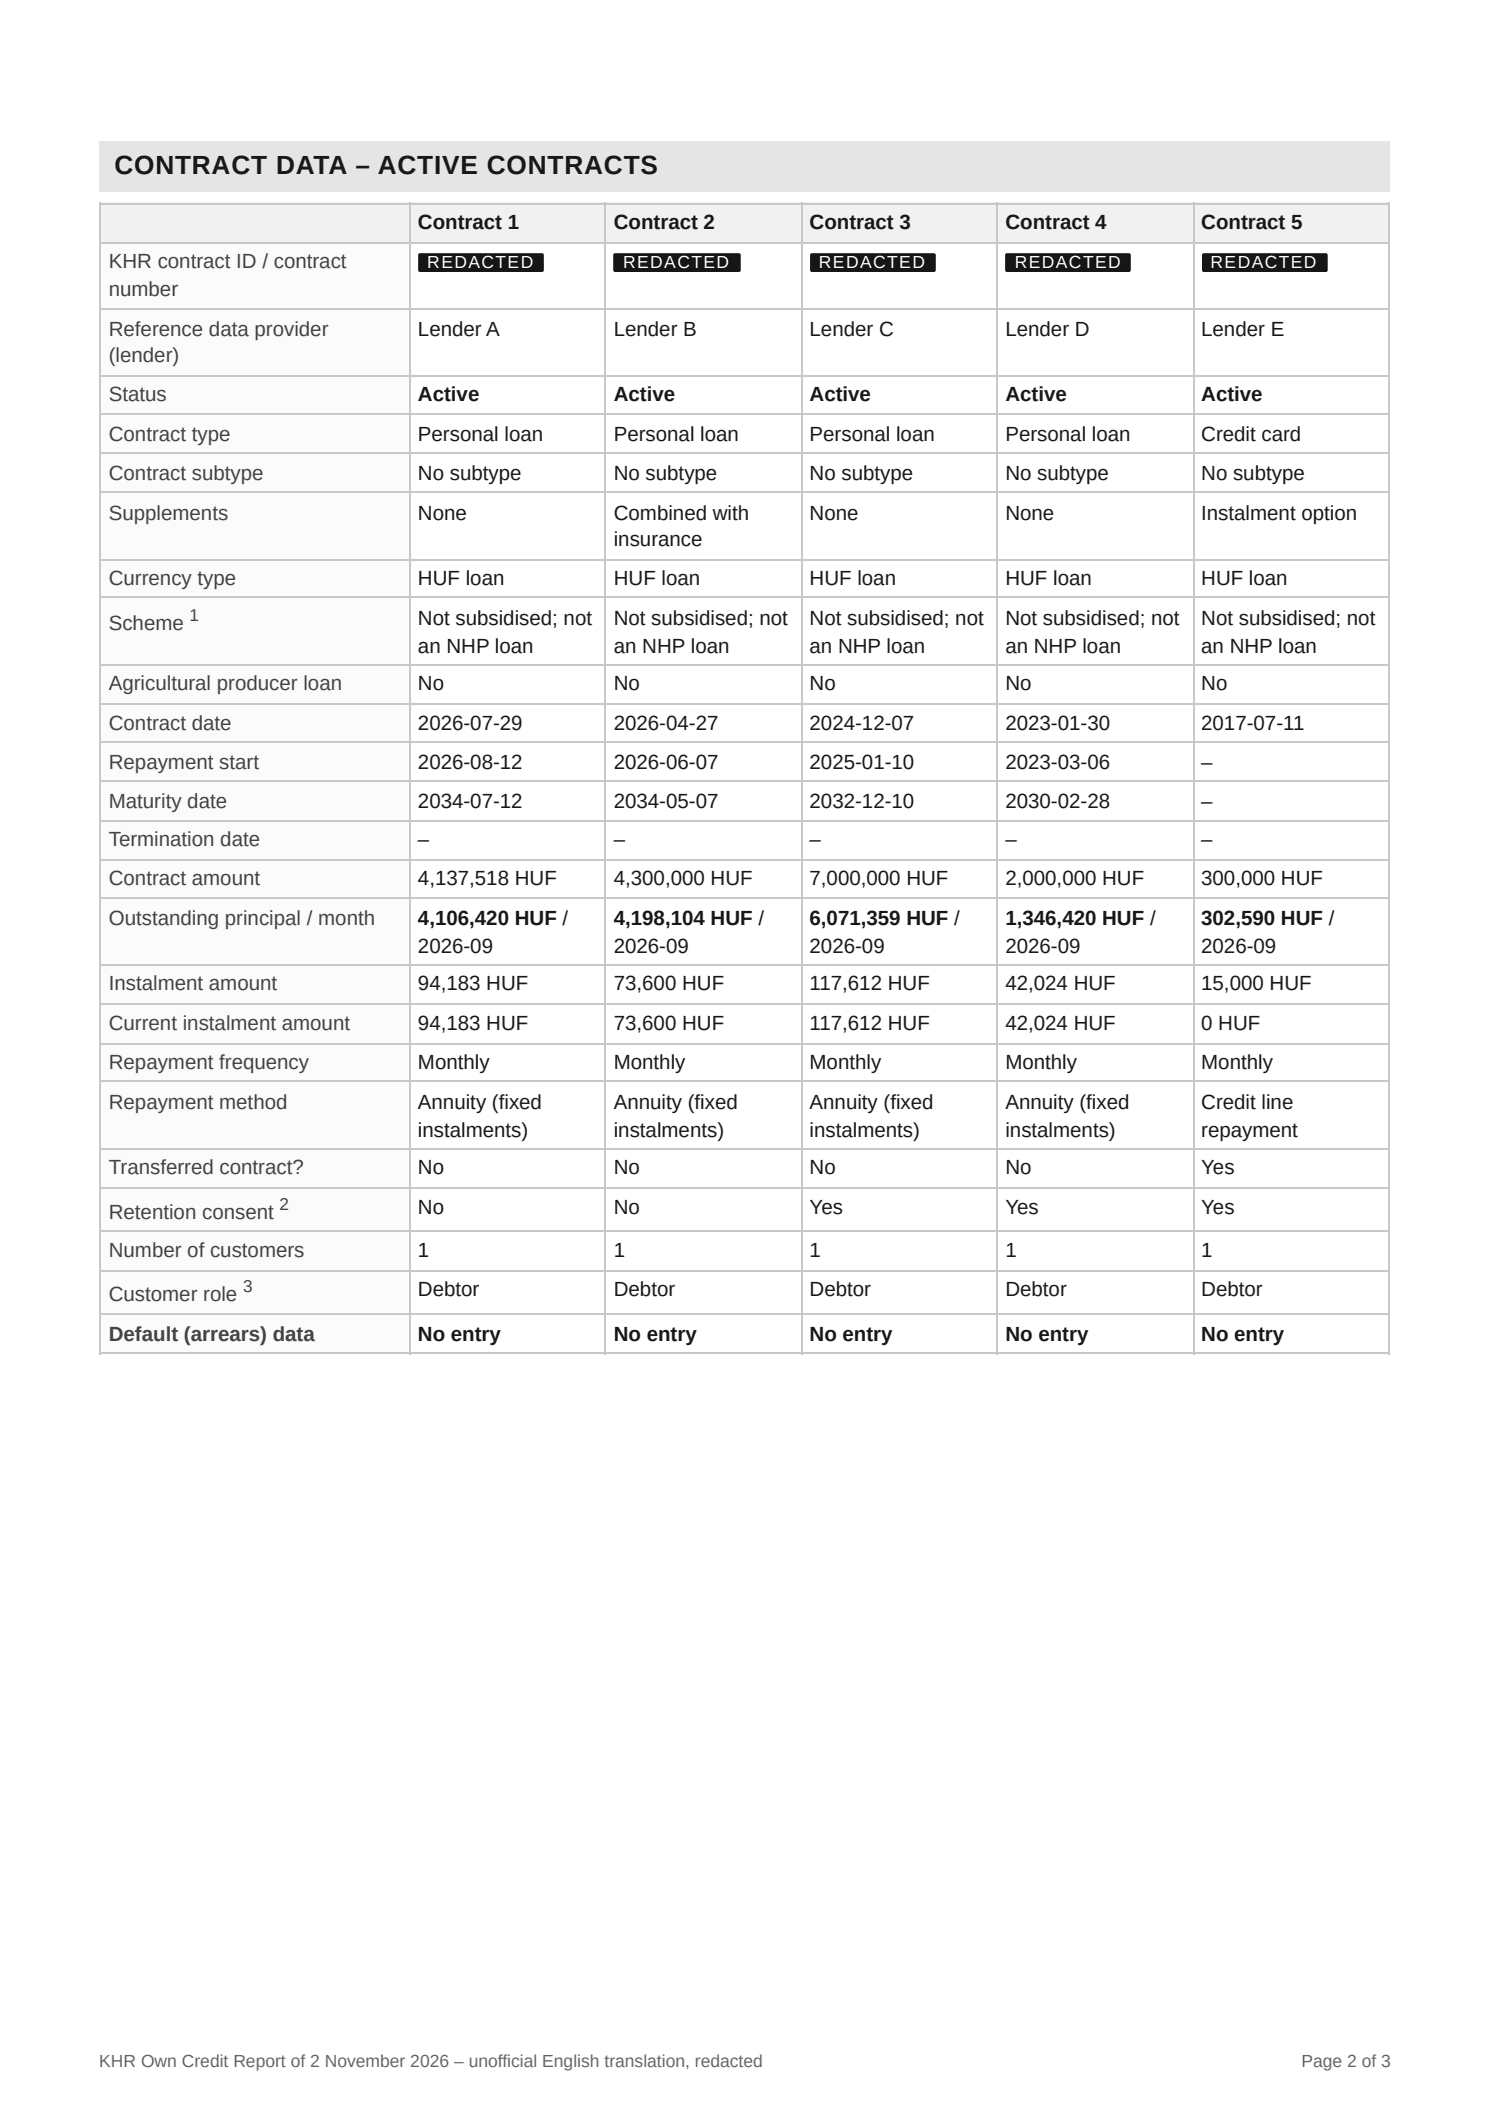
Je dois environ 16 000 000 HUF (environ 44 000 €) en prêts bancaires. Voici les soldes figurant dans mon dossier de crédit, à la date de septembre 2026, avec le montant mensuel que chacun me coûte. Le remboursement intégral d’un prêt correspond au solde plus deux mensualités.
- Un prêt plus ancien : environ 1 350 000 HUF, soit environ 42 000 HUF par mois. Son remboursement complet coûte environ 1 430 000 HUF (environ 3 900 €)
- Le prêt d’avril 2026 : environ 4 200 000 HUF, soit environ 74 000 HUF par mois. Son remboursement complet coûte environ 4 350 000 HUF (environ 11 900 €)
- Le prêt qui regroupe mes anciens prêts : environ 6 100 000 HUF, soit environ 118 000 HUF par mois. À refinancer
- Une carte de crédit : environ 300 000 HUF, sans mensualité à payer pour le moment. À refinancer
- Le crédit automobile : environ 4 100 000 HUF, soit environ 94 000 HUF par mois. J'avais besoin de cette voiture pour mon travail, et je ne demande pas d'aide pour celui-ci
Les montants en euros indiqués dans ce texte sont calculés selon le taux de change de la Banque centrale hongroise au 3 novembre 2026.
Mon fils et moi
Les photos montrent mon fils et moi ensemble. Il est ma plus grande source de motivation, ma plus grande source de joie, et la raison pour laquelle je continue d’avancer même lorsque tout me semble insurmontable.
Ce qui m’inquiète le plus, ce n’est pas de devoir moi-même me contenter de moins. C’est l’idée que l’argent puisse limiter la sécurité et les opportunités que je peux offrir à mon fils. Je veux passer du temps avec lui sans avoir à calculer constamment ce que je peux me permettre, et être présente pour les moments qui comptent. Les enfants ne devraient pas avoir à porter le poids des soucis financiers de leurs parents.
Pourquoi je ne peux pas m’en sortir toute seule
Je travaille dans le développement de logiciels depuis 17 ans et j’ai toujours gagné ma vie grâce à mon propre travail. Mais ce que je peux gagner sur le marché hongrois ne suffit pas pour rembourser une dette de cette ampleur dans un délai raisonnable. À la fin de mon dernier emploi, mes remboursements représentaient environ 40 % de mon salaire net sans compter le crédit auto, et plus de la moitié avec celui-ci ; je ne pouvais donc pas mettre de côté les fonds dont j’aurais besoin pour refinancer à de meilleures conditions.
Je rédige bien en anglais, mais j’ai toujours eu du mal à le parler couramment. Les offres d’emploi qui promettent un bon salaire exigent presque toutes une maîtrise parfaite de l’anglais parlé, ce qui fait que les postes qui me restent sont moins bien rémunérés. Je continue à m’y efforcer.
Comment cette dette est apparue
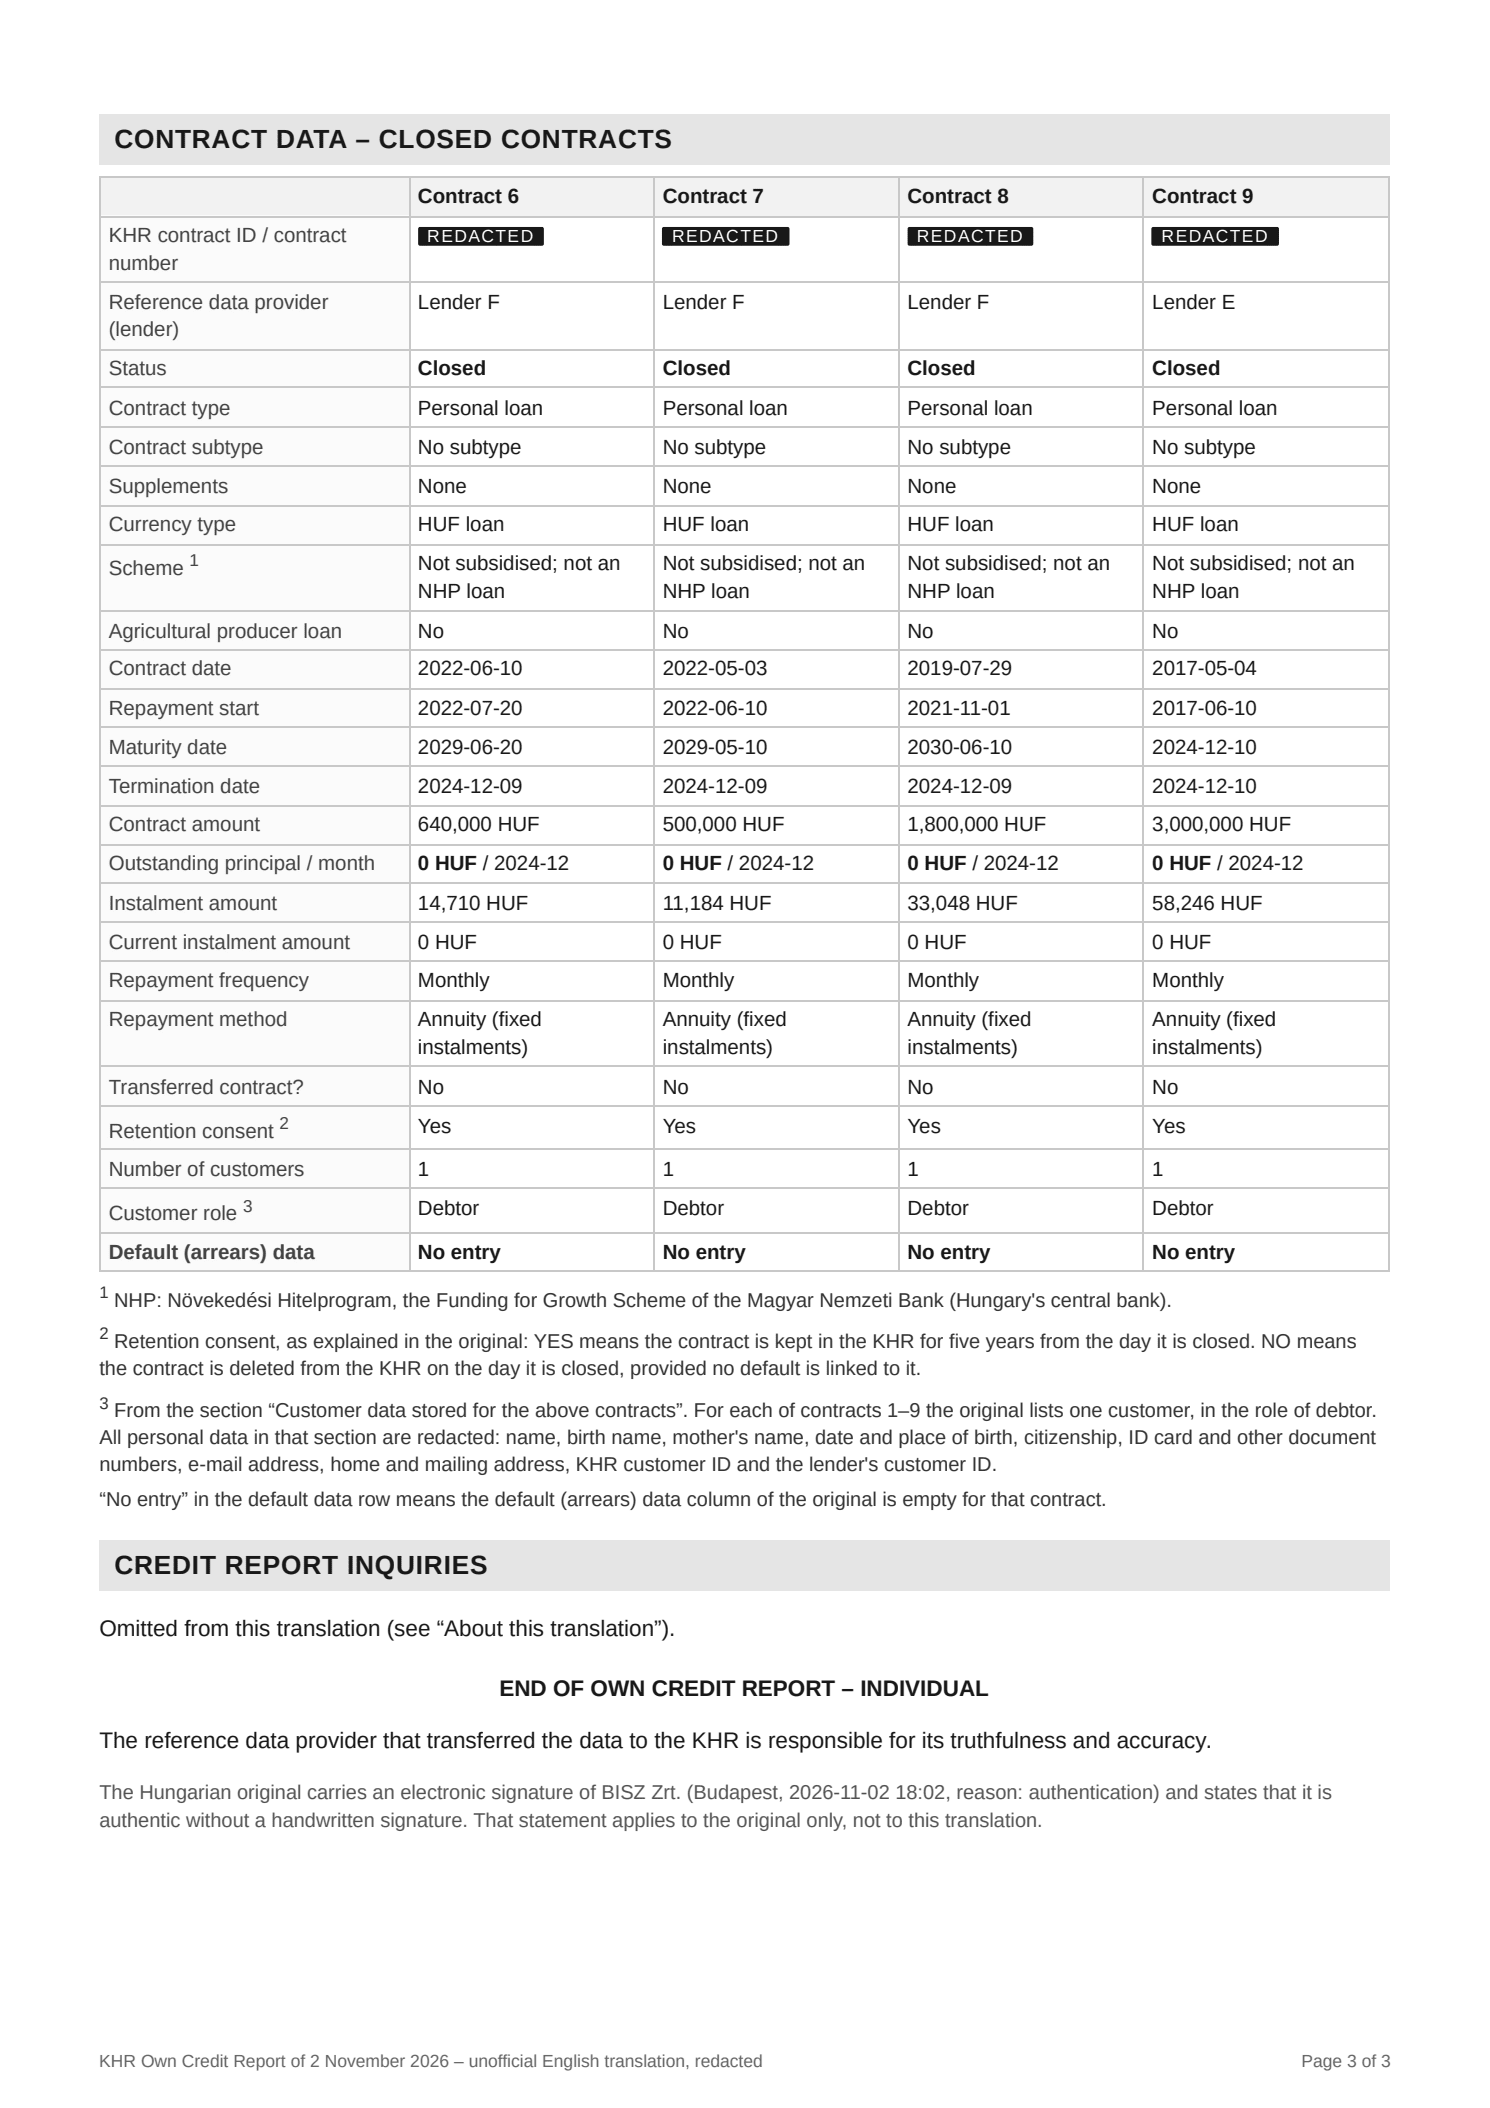
Tout a commencé par un accident de voiture en 2016. La voiture était une perte totale, et aucune assurance ne la couvrait. J’ai passé quatre mois à l’hôpital, puis six mois supplémentaires à me remettre chez moi, en arrêt maladie rémunéré. J’ai alors contracté mon premier prêt pour remplacer la voiture et me débarrasser de l’épave.
La mère de mon fils et moi avons vécu ensemble pendant environ six ans. Devenir parents n’a pas été facile pour nous, et les examens médicaux ainsi que les traitements ont représenté une dépense constante tout au long de ces années. Je payais ce que je pouvais avec mon salaire et contractais des prêts, tous à mon nom, pour les dépenses du foyer et les dépenses plus importantes.
Nous nous sommes séparés en 2024, et notre fils est né l’année suivante. Dieu merci, il est né en bonne santé et se porte bien aujourd’hui. J’ai conservé tous les prêts et laissé les biens du foyer à la mère de mon fils. Je ne souhaite blâmer personne. Nous avons appris à coopérer dans le respect en tant que coparents, et le bien-être de notre fils passe toujours avant tout.
Ce qui s’est passé après notre séparation
En décembre 2024, j’ai regroupé la plupart de mes anciens prêts en un seul prêt plus important. En juin 2025, après 17 ans passés dans la même entreprise, j’ai perdu mon emploi à la suite d’un plan social. Je suis resté sans emploi pendant environ six mois et j’ai pris du retard dans mes remboursements ; ma famille m’a aidé à rattraper mon retard. En décembre 2025, j’ai commencé un nouvel emploi, avec un salaire inférieur d’environ 25 % à celui que je percevais auparavant. Ce poste a pris fin en octobre 2026, principalement en raison de mes difficultés à m’exprimer en anglais. Je suis actuellement à la recherche d’un nouvel emploi.
En avril 2026, j’ai contracté un autre prêt pour rembourser un prêt antérieur, payer des frais juridiques et régler des arriérés de pension alimentaire pour mon fils. En juillet 2026, j’ai contracté un prêt pour acheter une voiture dont j’avais besoin pour mon travail. Je ne demande à personne de m’aider pour celui-là.
Par souci de transparence
Les images jointes à la fin de ce document constituent une traduction en anglais expurgée de mon rapport de solvabilité, dont les données d’identification personnelles ont été supprimées. Elles indiquent l’ensemble de mes soldes impayés, y compris le crédit automobile. J’ai réalisé cette traduction moi-même à l’aide d’une intelligence artificielle ; il ne s’agit donc pas d’un document officiel. L’original provient du KHR, le système central d’information sur le crédit en Hongrie, et a été émis par BISZ Zrt.
Les dons sont versés sur un compte bancaire distinct, utilisé exclusivement pour cette collecte de fonds. Après chaque versement destiné au remboursement de la dette, je publierai ici une mise à jour accompagnée d’un relevé bancaire expurgé.
Remarque concernant la page de paiement : 4fund demande une contribution volontaire pour couvrir ses propres frais, fixée par défaut à 20 % de votre don. Celle-ci est distincte de votre don, et vous pouvez faire glisser le curseur vers le bas jusqu’à 0 %.
Je ne demande à personne de me soutenir à vie. Je souhaite travailler, améliorer mes compétences et subvenir aux besoins de mon fils grâce à mes propres efforts.
Chaque don, aussi modeste soit-il, me rapproche d’un nouveau départ. Si vous ne pouvez pas faire de don, le simple fait de partager cette page m’aide également.
Merci de votre lecture et de toute la bienveillance que vous choisirez de m’offrir.
Avec toute ma gratitude,
Un père de Hongrie