Texto original de Inglés traducido al Español
Texto original de Inglés traducido al Español
Descripción
En resumen
Soy un padre divorciado de Hungría y el orgulloso papá de un niño pequeño. Llevo 17 años trabajando en el desarrollo de software y nunca he querido pedir ayuda a nadie para hacer frente a gastos imprevistos. Pedir ayuda me da más miedo que pedir un préstamo bancario. Así que, durante años, cada vez que la vida me planteaba un gasto que no podía cubrir, pedía un préstamo: tras un accidente de coche, para hacer frente a años de gastos domésticos y médicos, tras nuestra separación y tras un despido en 2025. Cada préstamo me ayudó a superar ese momento concreto, pero hizo que todos los meses posteriores fueran más difíciles.
Ahora ese camino ha llegado a su fin. Un préstamo tras otro me ha dejado atrapado en una espiral de deuda, y ya no veo otra salida que pedir ayuda ahora, a posteriori. Si las donaciones cubren parte de la deuda, podría ser posible refinanciar el resto con un banco. Mi último trabajo terminó en octubre de 2026, principalmente debido a mis dificultades con el inglés hablado. Hay trabajos que puedo realizar en húngaro, y aceptaré uno, porque necesito trabajar y el banco querrá ver un contrato indefinido. Pero no pagan lo suficiente como para que pueda salir de esta situación por mis propios medios, y no puedo pedir otro préstamo.
Lo que pido ahora
Unos 15 800 €, en tres tramos.
La primera cuota, de unos 3.900 €, serviría para saldar íntegramente un préstamo anterior, lo que me dejaría más dinero en la cuenta a final de cada mes. El banco también tiene en cuenta eso. Lo haré en cuanto haya ingresado lo suficiente.
La segunda fase, de unos 5.950 €, serviría para liquidar la primera mitad de mi préstamo con vencimiento en abril de 2026. Me han dicho que un banco tiene en cuenta cuánto debo en total, no cuántos préstamos tengo, así que esto también ayuda.
El paso 3, de unos 5.950 €, serviría para saldar el resto de ese préstamo. Ese es el préstamo que impide la refinanciación de lo que queda.
En conjunto, reducirían mis cuotas mensuales en unos 116 000 HUF, pasando de unos 327 000 HUF a unos 212 000 HUF. Después de cada paso, publicaré aquí la confirmación del banco. Si se recauda menos de lo necesario para un paso, el importe se destinará igualmente a ese préstamo como pago parcial.
Si se recaudan más de 15 800 €, el importe permanecerá aquí, en 4fund, hasta que se complete la refinanciación o quede claro que no se va a llevar a cabo, y entonces se destinará a los préstamos restantes. Ninguna donación se destinará al préstamo del coche.
El plan
Este año he intentado en numerosas ocasiones refinanciar en mejores condiciones, pero no lo he conseguido. Los asesores de crédito me han explicado lo que haría falta: liquidar mi préstamo de abril de 2026 —que los bancos no están dispuestos a refinanciar—, tener un contrato de trabajo indefinido y demostrar al banco tres meses de situación financiera estable, que es lo que la mayoría de los bancos tienen en cuenta. De este modo, un banco podría agrupar lo que queda en un único préstamo con mejores condiciones, y yo seguiría pagándolo por mi cuenta. El plazo de tres meses solo comenzaría una vez cerrado ese préstamo. El asesor me sugirió un préstamo privado para ello, pero ni mi familia ni los amigos a los que he preguntado pueden concederme un préstamo privado de esa cuantía. Por eso lo pregunto aquí.
El panorama general
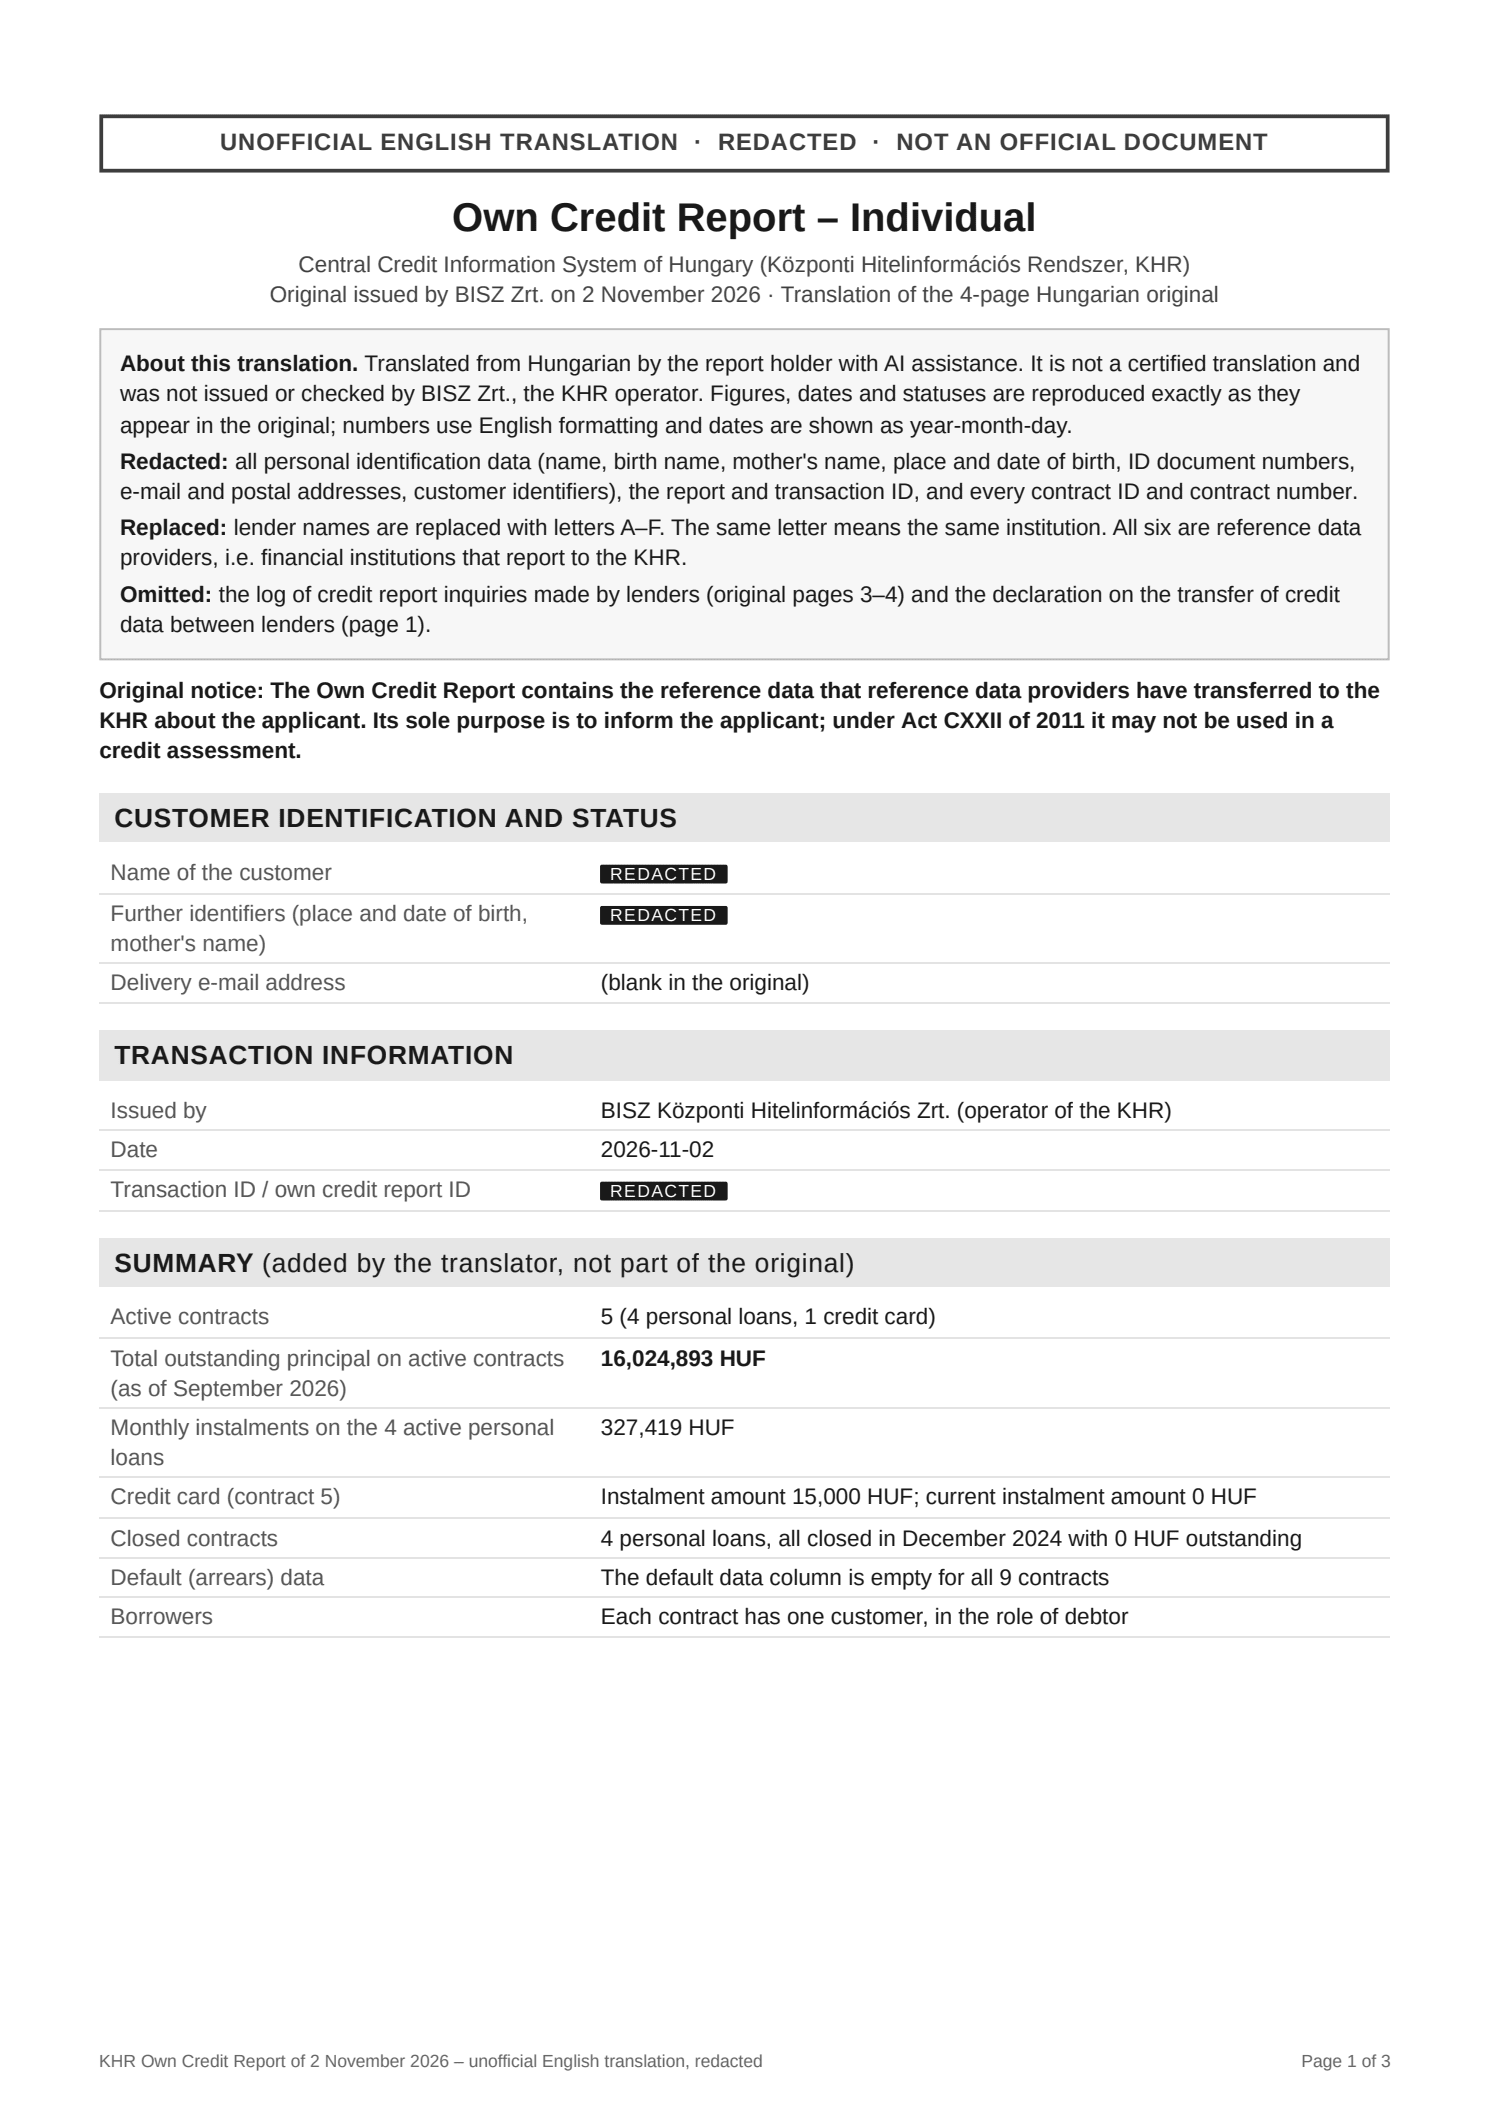
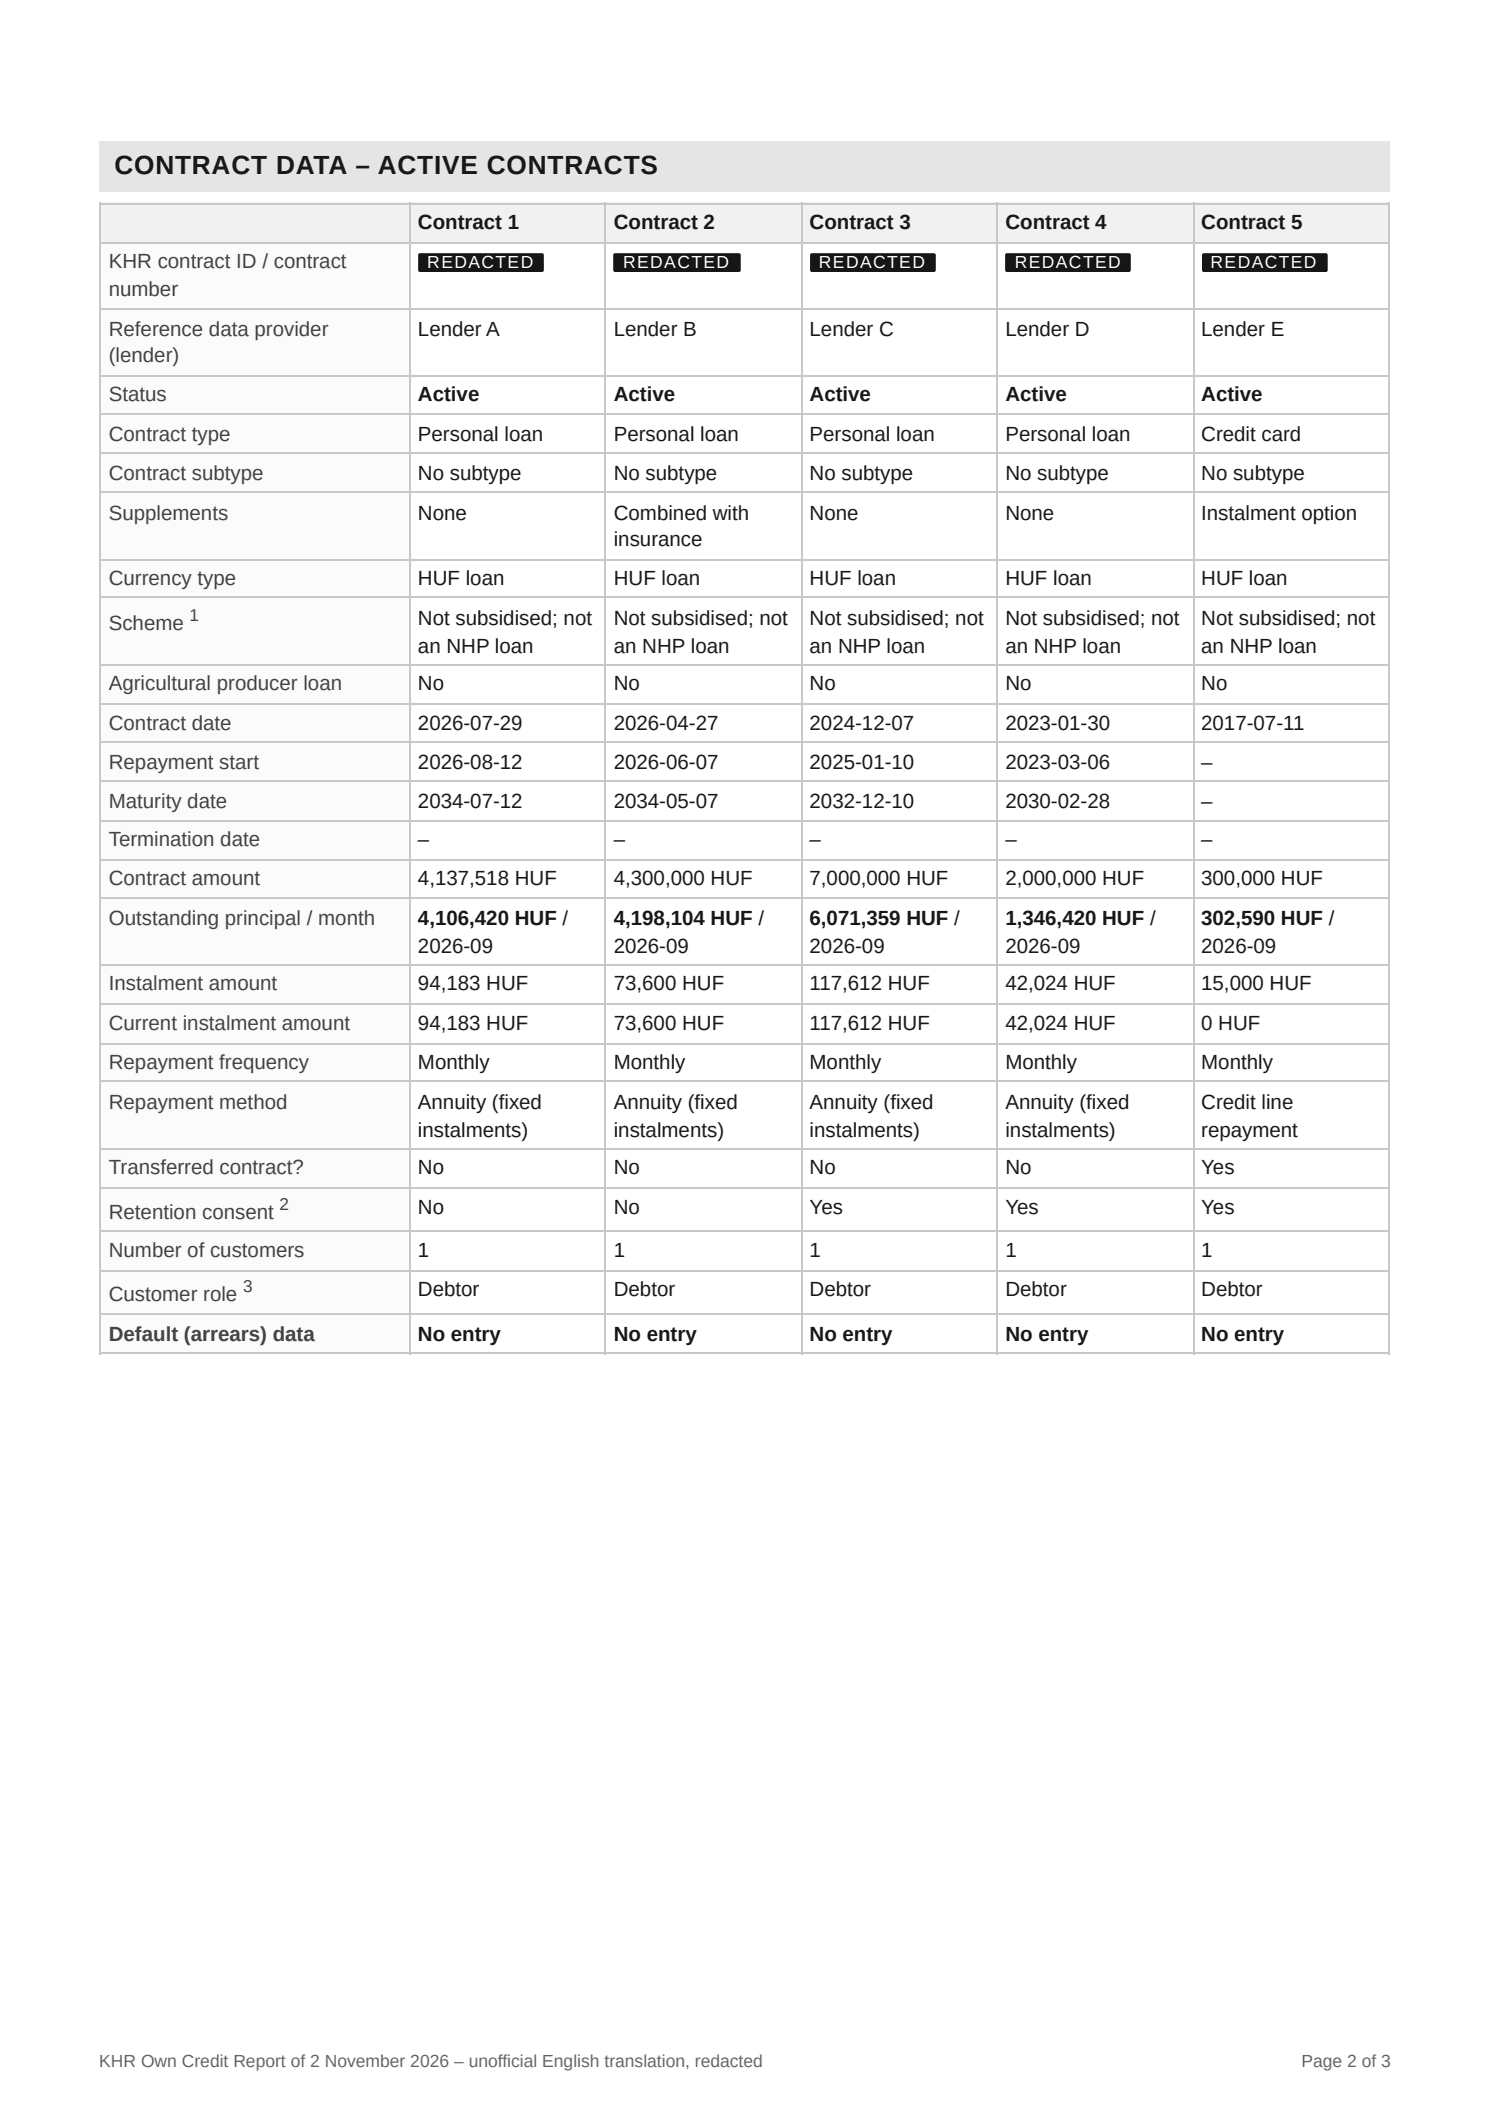
Tengo una deuda de unos 16 000 000 HUF (alrededor de 44 000 €) en préstamos bancarios. Estos son los saldos que figuran en mi informe crediticio, a fecha de septiembre de 2026, con lo que me cuesta cada uno al mes. Liquidar un préstamo en su totalidad cuesta el saldo más dos cuotas mensuales.
- Un préstamo antiguo: unos 1 350 000 HUF, unos 42 000 HUF al mes. Liquidarlo cuesta unos 1 430 000 HUF (unos 3 900 €)
- El préstamo de abril de 2026: unos 4 200 000 HUF, unos 74 000 HUF al mes. Liquidarlo cuesta unos 4 350 000 HUF (alrededor de 11 900 €)
- El préstamo con el que agrupé mis préstamos anteriores: unos 6 100 000 HUF, unos 118 000 HUF al mes. Pendiente de refinanciación
- Una tarjeta de crédito: unos 300 000 HUF, sin cuotas pendientes de pago por el momento. Por refinanciar
- El préstamo para el coche: unos 4 100 000 HUF, unos 94 000 HUF al mes. Necesitaba el coche para trabajar, y no pido ayuda para este
Los importes en euros de este texto se basan en el tipo de cambio del Banco Central de Hungría del 3 de noviembre de 2026.
Mi hijo y yo
Las fotos nos muestran a mi hijo y a mí juntos. Él es mi mayor motivación, mi mayor fuente de alegría y la razón por la que sigo adelante incluso cuando las cosas se me hacen insoportables.
Lo que más me preocupa no es tener que vivir con menos yo misma. Es la idea de que el dinero pueda limitar la seguridad y las oportunidades que puedo ofrecer a mi hijo. Quiero pasar tiempo con él sin estar calculando constantemente lo que me puedo permitir, y estar ahí para los momentos que importan. Los niños no deberían tener que cargar con el peso de las preocupaciones económicas de sus padres.
Por qué no puedo salir de esto por mí misma
Llevo 17 años trabajando en el desarrollo de software y siempre me he ganado la vida con mi propio trabajo. Pero lo que puedo ganar en el mercado húngaro no es suficiente para saldar una deuda de esta magnitud en un plazo razonable. Al final de mi último trabajo, los pagos de la deuda se llevaban alrededor del 40 % de mi salario neto sin contar el préstamo del coche, y más de la mitad si lo incluía, por lo que no podía ahorrar el dinero que necesitaría para refinanciarla en mejores condiciones.
Escribo bien en inglés, pero hablarlo con fluidez siempre me ha resultado difícil. Casi todos los anuncios de empleo que prometen un buen sueldo exigen un inglés hablado fluido, por lo que los puestos que me quedan son peor remunerados. Sigo trabajando en ello.
Cómo surgió la deuda
Todo empezó con un accidente de coche en 2016. El coche quedó siniestro total y ningún seguro lo cubría. Pasé cuatro meses en el hospital, seguidos de otros seis meses de recuperación en casa con la prestación por enfermedad. Entonces solicité mi primer préstamo para sustituir el coche y deshacerme de los restos del siniestro.
La madre de mi hijo y yo vivimos juntos durante unos seis años. Ser padres no nos resultó fácil, y las pruebas médicas y los tratamientos supusieron un gasto constante a lo largo de esos años. Pagué lo que pude con mi sueldo y solicité préstamos, todos a mi nombre, para los gastos del hogar y para los gastos más importantes.
Nos separamos en 2024 y nuestro hijo nació al año siguiente. Gracias a Dios, nació sano y hoy se encuentra bien. Me quedé con todos los préstamos y le dejé a la madre de mi hijo los enseres del hogar. No quiero culpar a nadie. Hemos aprendido a cooperar respetuosamente como padres compartidos, y el bienestar de nuestro hijo siempre es lo primero.
Lo que ocurrió después de separarnos
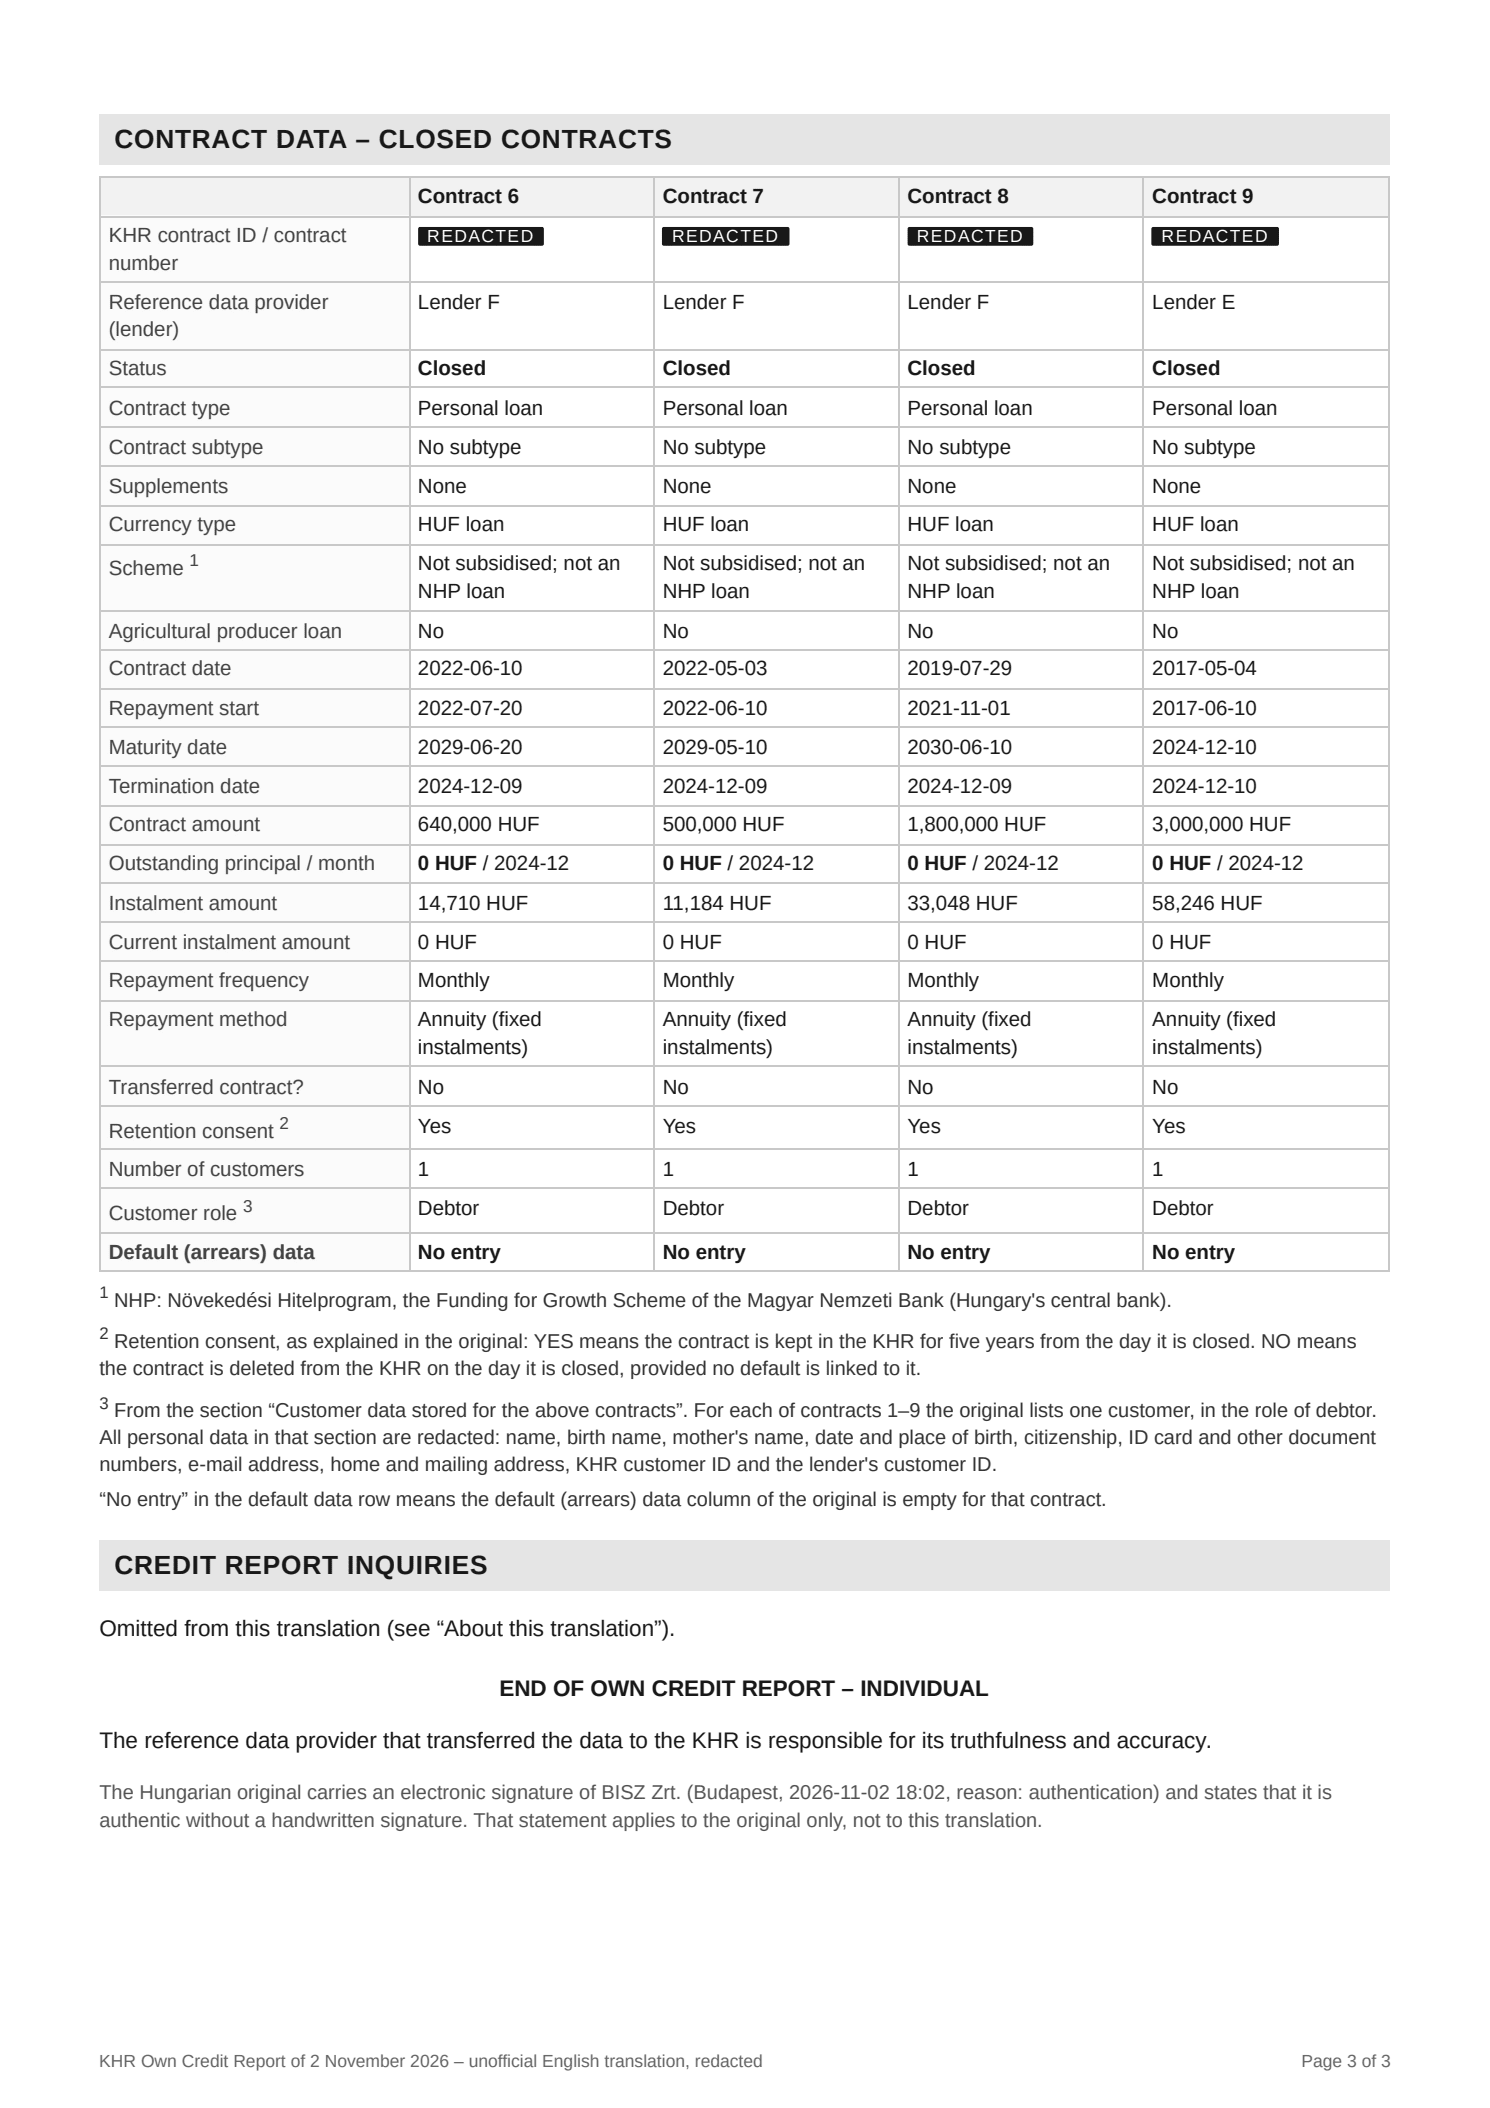
En diciembre de 2024 agrupé la mayoría de mis préstamos antiguos en uno solo de mayor cuantía. En junio de 2025, tras 17 años en la misma empresa, perdí mi trabajo debido a un recorte de plantilla. Estuve sin trabajo durante unos seis meses y me atrasé en los pagos, pero mi familia me ayudó a ponerme al día. En diciembre de 2025 empecé un nuevo trabajo, con un sueldo un 25 % inferior al anterior. Ese trabajo llegó a su fin en octubre de 2026, principalmente debido a mis dificultades con el inglés hablado. Ahora estoy buscando un nuevo trabajo.
En abril de 2026 solicité otro préstamo para saldar uno anterior, pagar los gastos legales y abonar la pensión alimenticia atrasada de mi hijo. En julio de 2026 solicité un préstamo para comprar un coche que necesitaba para trabajar. No pido ayuda a nadie para este último.
Para que todo sea transparente
Las imágenes adjuntas al final de este documento son una traducción al inglés, con datos ocultos, de mi informe crediticio, en la que se han eliminado los datos de identificación personal. En ellas se muestran todos mis saldos pendientes, incluido el préstamo para el coche. He realizado la traducción yo mismo con la ayuda de la IA, por lo que no se trata de un documento oficial. El original procede de KHR, el sistema central de información crediticia de Hungría, y fue emitido por BISZ Zrt.
Las donaciones se ingresan en una cuenta bancaria independiente destinada exclusivamente a esta recaudación de fondos. Tras cada pago de la deuda, publicaré aquí una actualización con una confirmación bancaria con los datos ocultos.
Una nota sobre la página de pago: 4fund solicita una contribución voluntaria para cubrir sus propios gastos, fijada por defecto en el 20 % de tu donación. Se trata de un importe independiente de tu donación, y puedes bajar el control deslizante hasta el 0 %.
No le pido a nadie que me mantenga de por vida. Quiero trabajar, mejorar mis habilidades y mantener a mi hijo con mis propios esfuerzos.
Cada donación, por pequeña que sea, me acerca un poco más a un nuevo comienzo. Si no puedes donar, compartir esta página también ayuda.
Gracias por leer esto y por cualquier gesto de generosidad que decidas ofrecer.
Con sincera gratitud,
Un padre de Hungría