Upprunalegur ensku texti þýddur á íslenskur
Upprunalegur ensku texti þýddur á íslenskur
Lýsingu
Í stuttu máli
Ég er fráskilinn faðir frá Ungverjalandi og stoltur faðir lítils drengs. Ég hef unnið við hugbúnaðarþróun í 17 ár og ég hef aldrei viljað biðja neinn um hjálp með óvæntan kostnað. Að biðja um hjálp hræðir mig meira en bankalán. Svo í mörg ár, í hvert skipti sem lífið hafði í för með sér kostnað sem ég gat ekki staðið við, tók ég lán: eftir bílslys, fyrir áralanga heimilis- og lækniskostnað, eftir að við skildu og eftir uppsögn árið 2025. Hvert lán hjálpaði mér í gegnum þá stund og gerði hvern mánuð á eftir erfiðari.
Nú er þeirri leið lokið. Eitt lán á fætur öðru hefur skilið mig eftir í skuldaföllum og ég sé enga aðra leið út en að biðja um hjálp núna, eftir á. Ef framlög loka hluta af skuldunum gæti endurfjármögnun afgangsins hjá banka orðið möguleg. Síðasta starf mitt lauk í október 2026, aðallega vegna erfiðleika minna með töluð enska. Það eru störf sem ég get unnið á ungversku og ég mun taka eitt, því ég þarf að vinna og bankinn mun vilja sjá fastráðningu. En þeir borga ekki nóg til að koma mér úr þessu upp á eigin spýtur og ég get ekki tekið annað lán.
Það sem ég er að biðja um núna
Um 15.800 evrur, í þremur skrefum.
Skref 1, um 3.900 evrur, myndi greiða upp eldra lán að fullu, sem skilur eftir meira á reikningnum mínum í lok hvers mánaðar. Banki skoðar það líka. Ég mun gera þetta um leið og nóg hefur komið inn.
Skref 2, um 5.950 evrur, myndi greiða upp fyrri helming lánsins míns frá apríl 2026. Mér er sagt að bankinn skoði heildarskuld mína, ekki hversu mörg lán ég hef, svo þetta hjálpar líka.
Þriðja skrefið, um 5.950 evrur, myndi greiða upp afganginn af láninu. Það er lánið sem stendur í vegi fyrir endurfjármögnun þess sem eftir stendur.
Saman myndu þau lækka mánaðarlegar afborganir mínar um 116.000 HUF, úr um 327.000 HUF í um 212.000 HUF. Eftir hvert skref mun ég birta staðfestingu bankans hér. Ef minna kemur inn en skref þarf, þá rennur það samt sem áður til lánsins sem hlutagreiðsla.
Ef meira en €15.800 berast inn, þá verða þær áfram hér á 4fund þar til endurfjármögnun er lokið eða ljóst er að það mun ekki gerast, og renna þá til þeirra lána sem eftir eru. Engin framlög renna til bílalánsins.
Áætlunin
Ég hef reynt margoft á þessu ári að endurfjármagna á betri kjörum og mér hefur ekki tekist það. Lánsráðgjafar hafa útskýrt hvað það þyrfti: að loka láninu mínu frá apríl 2026, sem bankar eru ekki tilbúnir að endurfjármagna, fá fastan ráðningarsamning og sýna bankanum þriggja mánaða stöðugan fjárhag, sem er það sem flestir bankar skoða. Banki gæti þá sameinað það sem eftir er í eitt lán á betri kjörum og ég myndi halda áfram að greiða það upp sjálfur. Þessir þrír mánuðir hefjast ekki fyrr en lánið er lokað. Ráðgjafinn lagði til einkalán fyrir þetta, en einkalán af þeirri stærðargráðu er ekki í boði fyrir mig frá fjölskyldunni og vinum sem ég spurði. Þess vegna spyr ég hér.
Heildarmyndin
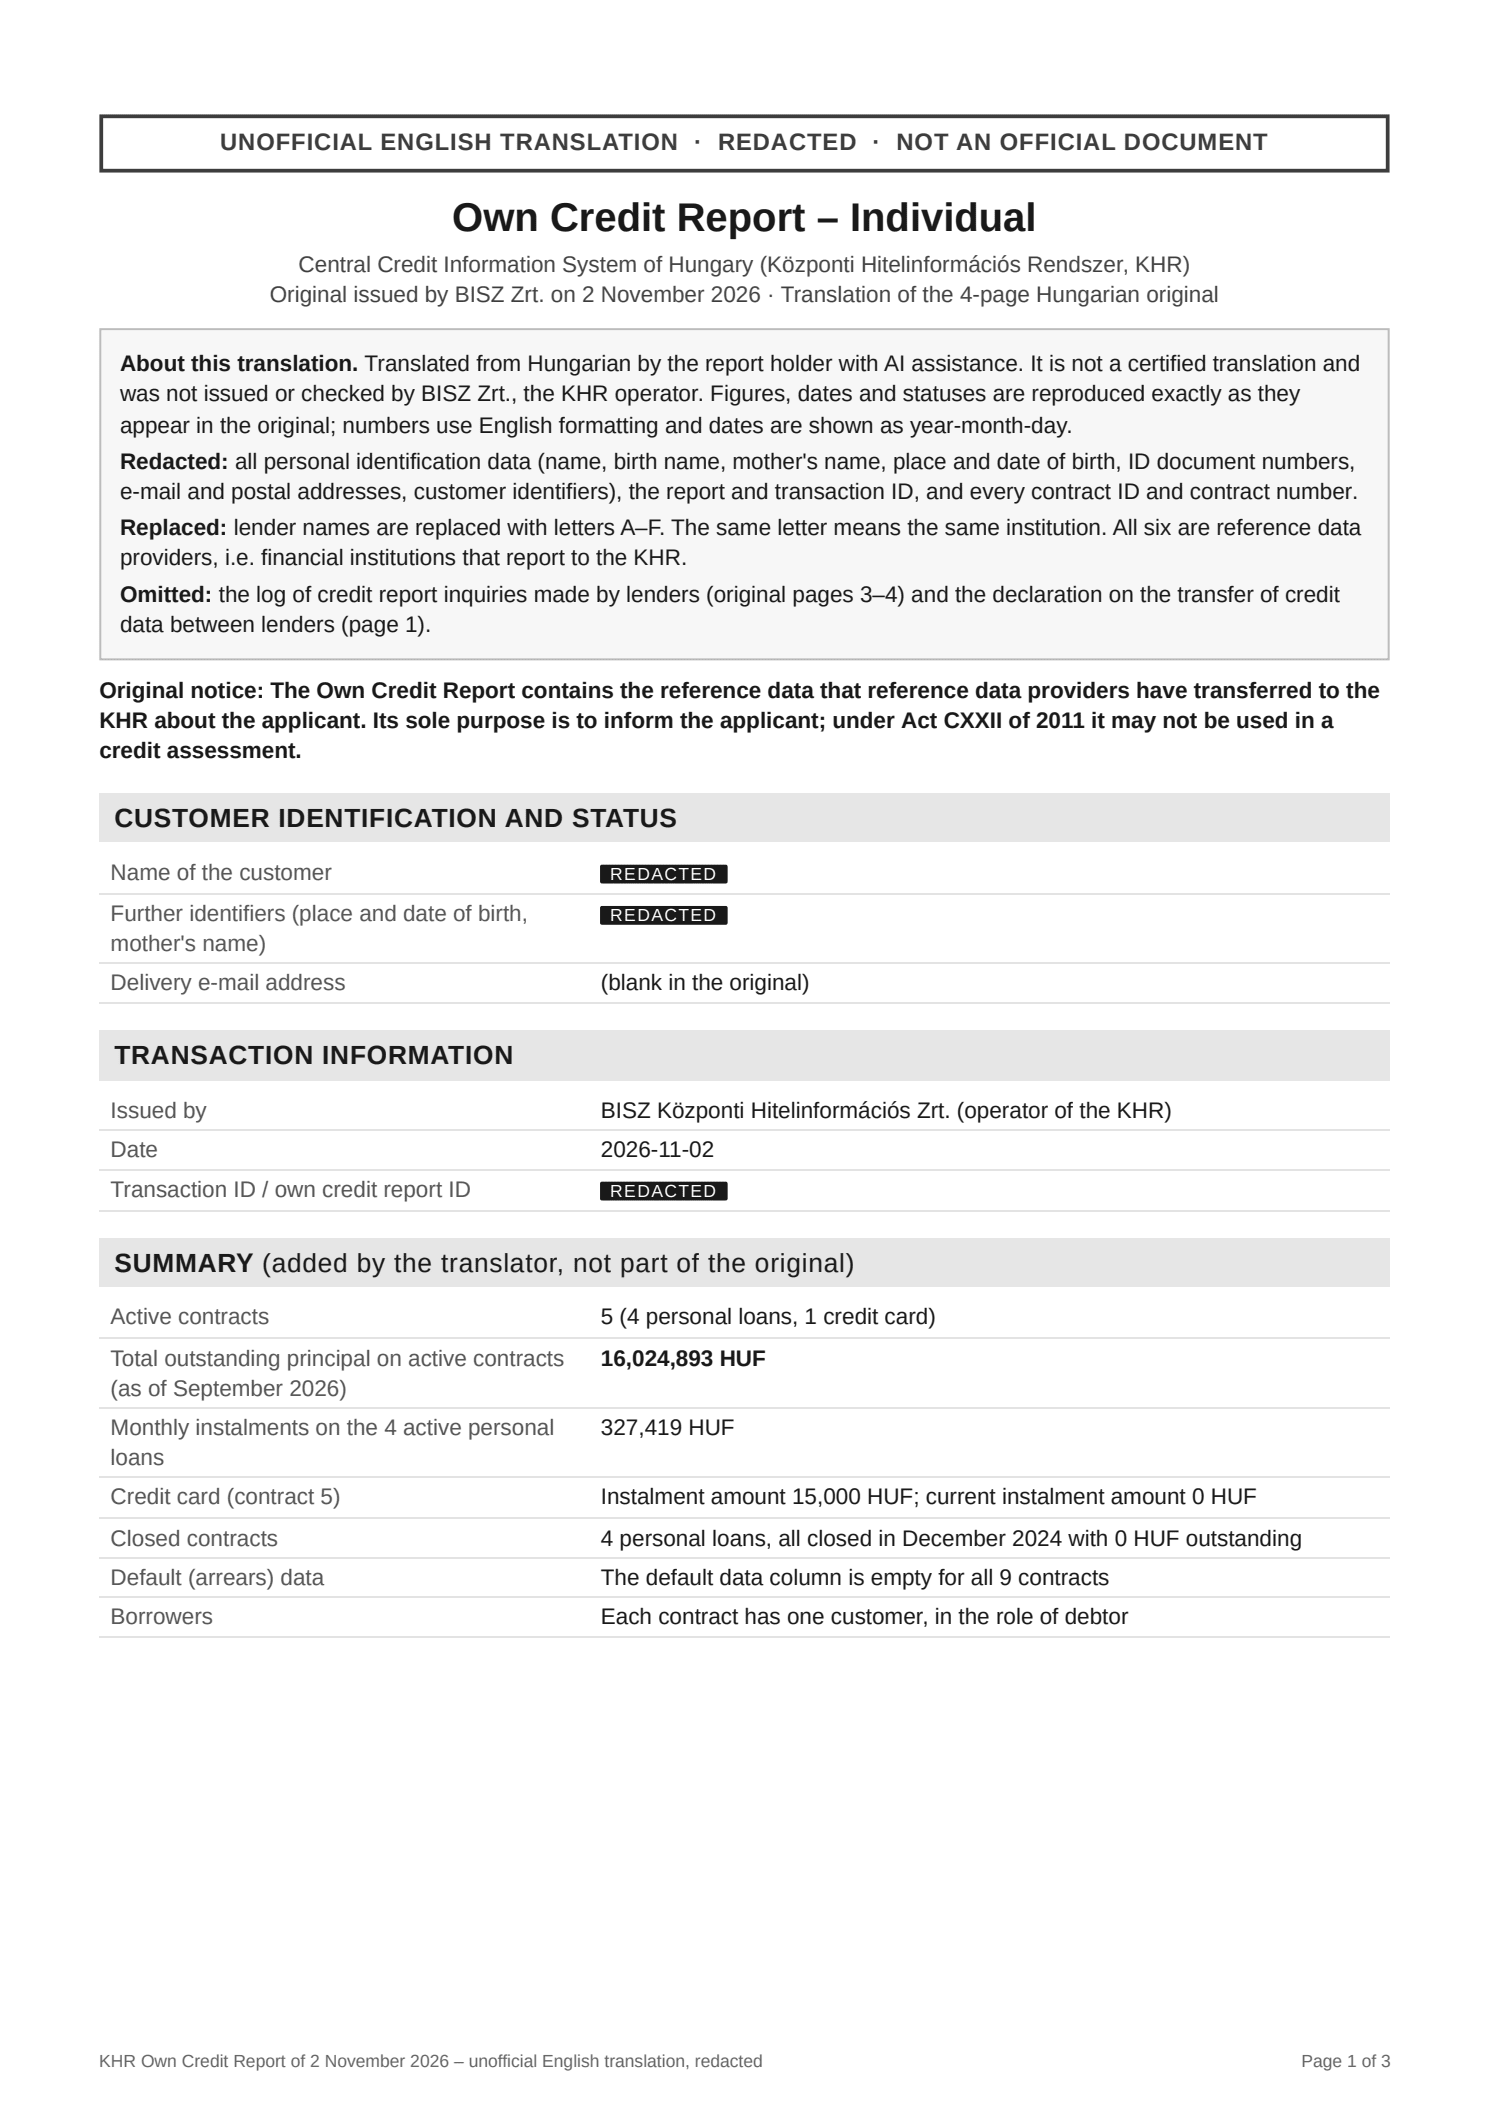
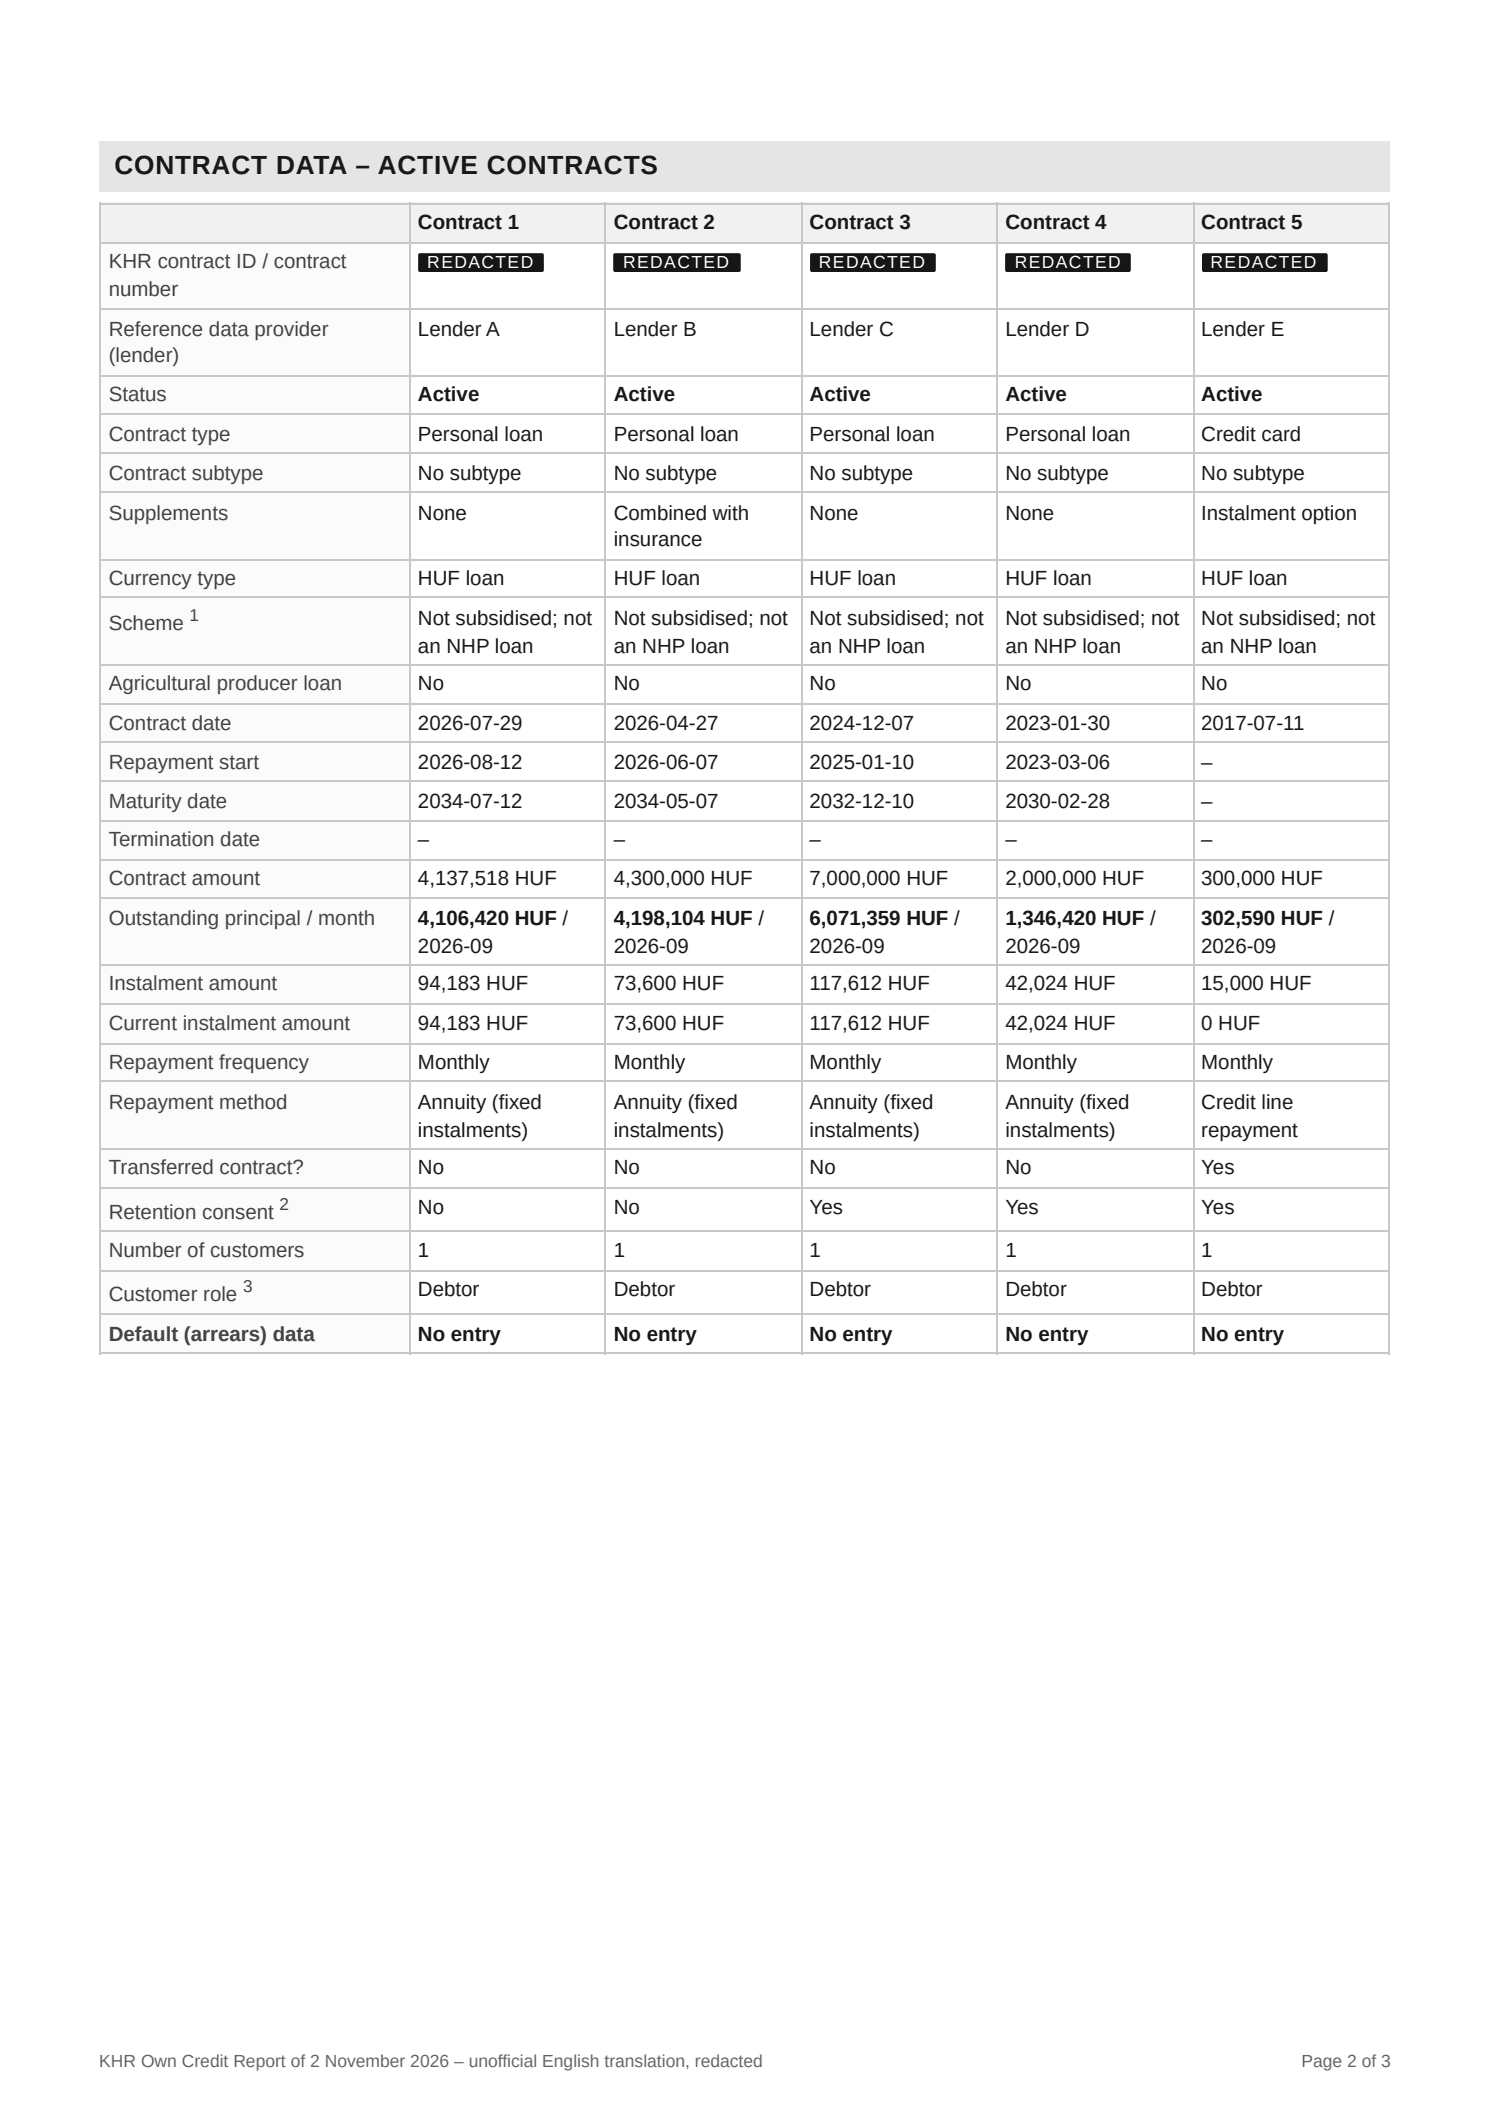
Ég skulda um 16.000.000 HUF (um 44.000 evrur) í bankalánum. Þetta eru stöðurnar í lánshæfisskýrslunni minni, frá og með september 2026, og það sem hvert lán kostar mig á mánuði. Að greiða lánið að fullu kostar stöðuna auk tveggja mánaðarlegra afborgana.
- Eldra lán: um 1.350.000 HUF, um 42.000 HUF á mánuði. Að greiða það upp kostar um 1.430.000 HUF (um 3.900 evrur)
- Lánið frá apríl 2026: um 4.200.000 HUF, um 74.000 HUF á mánuði. Að greiða það upp kostar um 4.350.000 HUF (um 11.900 evrur)
- Lánið sem sameinaði eldri lán mín: um 6.100.000 HUF, um 118.000 HUF á mánuði. Til endurfjármögnunar.
- Kreditkort: um 300.000 HUF, án afborgunar í augnablikinu. Til endurfjármögnunar.
- Bílalánið: um 4.100.000 HUF, um 94.000 HUF á mánuði. Ég þurfti bílinn í vinnunni og ég er ekki að biðja um aðstoð með þetta.
Evruupphæðir í þessum texta nota gengi ungverska seðlabankans frá 3. nóvember 2026.
Sonur minn og ég
Myndirnar sýna mig og son minn saman. Hann er mín mesta hvatning, mín mesta gleðigjafi og ástæðan fyrir því að ég held áfram jafnvel þegar hlutirnir virðast yfirþyrmandi.
Það sem veldur mér mestum áhyggjum er að þurfa ekki að lifa með minna sjálf. Það er hugsunin um að peningar gætu takmarkað öryggið og tækifærin sem ég get gefið syni mínum. Ég vil eyða tíma með honum án þess að vera stöðugt að reikna út hvað ég hef efni á og vera til staðar fyrir þær stundir sem skipta máli. Börn ættu ekki að þurfa að bera þunga fjárhagsáhyggja foreldra sinna.
Af hverju ég kemst ekki út úr þessu sjálfur
Ég hef unnið við hugbúnaðarþróun í 17 ár og hef alltaf aflað mér tekna með eigin vinnu. En það sem ég get aflað mér á ungverska markaðnum er ekki nóg til að greiða niður skuld af þessari stærðargráðu á hæfilegum tíma. Í lok síðasta starfs míns höfðu afborganirnar mínar numið um 40% af nettótekjum mínum án bílalánsins, og meira en helmingnum með því, svo ég gat ekki sparað þá fjármuni sem ég þyrfti til að endurfjármagna á betri kjörum.
Ég skrifa vel ensku, en það hefur alltaf verið erfitt fyrir mig að tala hana reiprennandi. Atvinnuauglýsingar sem lofa góðum launum biðja næstum allar um reiprennandi ensku, þannig að störfin sem mér eru gefin laun eru lægri. Ég held áfram að vinna í því.
Hvernig skuldin varð til
Þetta byrjaði með bílslysi árið 2016. Bíllinn var algerlega ónýtur og engin trygging greiddi hann. Ég var fjóra mánuði á sjúkrahúsi og síðan sex mánuði í viðbót að jafna mig heima á veikindadagpeningum. Síðan tók ég mitt fyrsta lán til að skipta um bílinn og farga flakinu.
Móðir sonar míns og ég bjuggum saman í um sex ár. Það var ekki auðvelt fyrir okkur að verða foreldrar og læknisskoðanir og meðferð voru stöðugur kostnaður öll þessi ár. Ég borgaði það sem ég gat úr laununum mínum og tók lán, öll í mínu nafni, fyrir heimilið og stærri útgjöldin.
Við skildu árið 2024 og sonur okkar fæddist árið eftir. Guði sé lof að hann fæddist heilbrigður og honum líður vel í dag. Ég hélt öllum lánunum og arfleiddi heimilismuni okkar móður sonar míns. Ég vil ekki kenna neinum um. Við höfum lært að vinna saman af virðingu sem sameiginlegir foreldrar og velferð sonar okkar er alltaf í fyrsta sæti.
Hvað gerðist eftir að við skildum
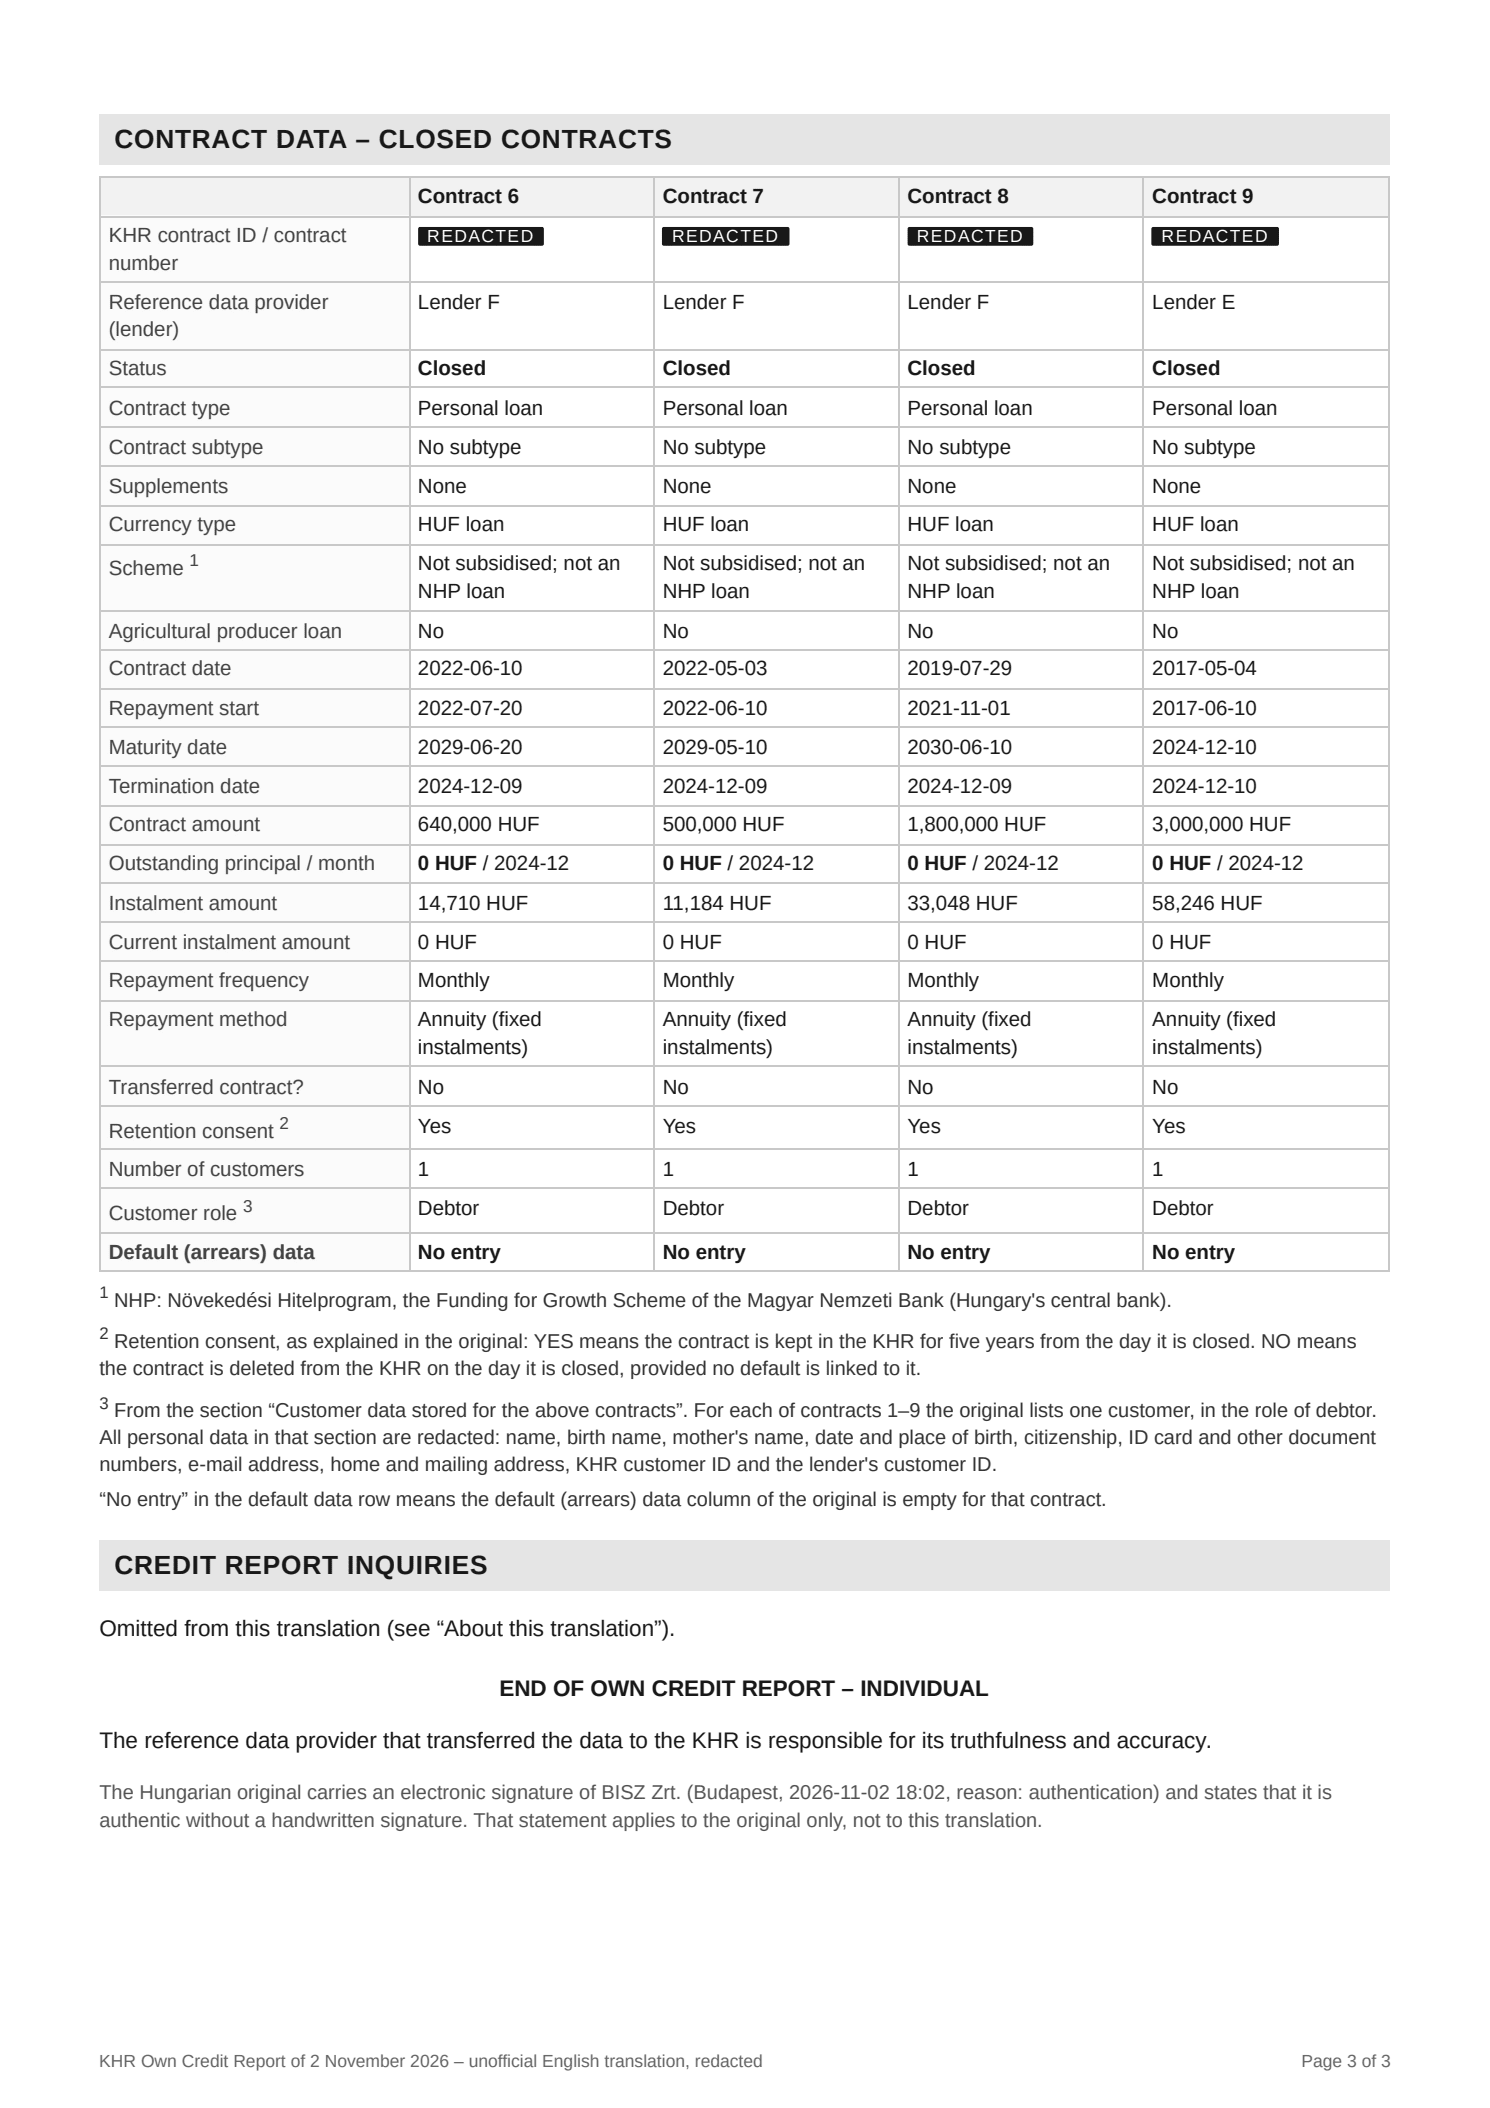
Í desember 2024 sameinaði ég flest eldri lán mín í eitt stærra lán. Í júní 2025, eftir 17 ár hjá sama fyrirtæki, missti ég vinnuna mína í uppsögn. Ég var atvinnulaus í um sex mánuði og lenti í vanskilum með greiðslur mínar, og fjölskylda mín hjálpaði mér að ná upp. Í desember 2025 byrjaði ég í nýrri vinnu, með um 25% lægri launum en áður. Því starfi lauk í október 2026, aðallega vegna erfiðleika minna með töluð enska. Ég er nú að leita að nýrri vinnu.
Í apríl 2026 tók ég annað lán til að greiða upp eldra lán, greiða málskostnað og greiða meðlag með syni mínum. Í júlí 2026 tók ég lán fyrir bíl sem ég þurfti í vinnunni. Ég er ekki að biðja neinn um aðstoð við það.
Til að halda öllu gegnsæju
Myndirnar sem fylgja með í lok þessa skjals eru ritskoðaðar enskar þýðingar á lánshæfisskýrslu minni, án persónuauðkenna. Þær sýna allar útistandandi skuldir mínar, þar á meðal bílalánið. Ég gerði þýðinguna sjálfur með aðstoð gervigreindar, þannig að þetta er ekki opinbert skjal. Upprunalega skjalið kemur frá KHR, miðlægu lánshæfisupplýsingakerfi Ungverjalands, og var gefið út af BISZ Zrt.
Framlög renna inn á sérstakan bankareikning sem eingöngu er notaður fyrir þessa fjáröflun. Eftir hverja greiðslu á skuldina mun ég birta uppfærslu hér með ritskoðaðri bankastaðfestingu.
Athugasemd á greiðslusíðunni: 4fund biður um sjálfboðið framlag til eigin kostnaðar, sem er sjálfgefið stillt á 20% af framlagi þínu. Það er aðskilið frá framlagi þínu og þú getur fært rennistikuna niður í 0%.
Ég er ekki að biðja neinn um að styðja mig alla ævi. Ég vil vinna, bæta færni mína og sjá fyrir syni mínum með eigin framlagi.
Sérhver framlag, hversu lítið sem það er, færir mig nær nýrri byrjun. Ef þú getur ekki gefið, þá hjálpar það líka að deila þessari síðu.
Þakka þér fyrir að lesa og fyrir alla þá góðvild sem þú velur að sýna.
Með hjartans þakklæti,
Faðir frá Ungverjalandi